Çevre Ekonomisi 2025-2026 Final Soruları
Çevre Ekonomisi 2025-2026 Final Soruları
Vergi Prensipleri ve Çevre | Karbon Vergisi ve Rekabet | Atık Yönetimi ve Etkinlik
Vergi Prensipleri ve Çevre
Uluslararası ticarette dolaylı vergilerin (KDV gibi) uygulanmasında; malın tüketildiği yerde vergilendirilmesini savunan ilke Varış Yeri (Destinasyon) Prensibidir. Bir malın ithalatında gümrükte alınan “telafi edici vergi” bunun en klasik uygulamasıdır. Çevre vergileri, doğası gereği dolaylı vergilerle ilişkilidir. Eğer bir çevre vergisi zorunlu tüketim malı (ekmek, yakıt) üzerine konulursa, dar gelirlinin bütçesini zenginlere oranla daha fazla sarsacağı için kişisel gelir dağılımını bozar. Bu adaletsizliği gidermek için çevre vergisinden elde edilen hasılat, ücretlerden alınan gelir vergilerinin indirilmesinde (çifte yarar/double dividend hipotezi) kullanılmalıdır. Eğer hasılat, zenginlerin tükettiği lüks malların vergisini düşürmek için kullanılırsa gelir dağılımı etkisi tamamen olumsuzdur.
Karbon Vergisi, Rekabet ve Çifte Yarar
Karbon vergisinin fosil yakıtlara uygulanmasındaki temel amaç, yenilenebilir enerji kaynaklarının kullanımını teşvik etmektir. Ancak bu vergi tüm ülkeler tarafından eş zamanlı uygulanmazsa, “karbon sızıntısı” oluşur ve yerli üreticilerin uluslararası rekabet gücü zayıflar. Çifte yarar (double dividend) hipotezi uyarınca, çevreci vergiden elde edilen gelirle çalışma hayatı üzerindeki yükler (vergi etkileşim etkisi) azaltılmalıdır. Bunun gerçekleşmesi için hasılatın kullanım etkisinin, vergi etkileşim etkisinden büyük olması zorunludur. Emisyon vergisinin birim başına yükünün hesaplanamaması, bu verginin üretici rekabetine zarar vermesinin ana nedenidir.
Atık Yönetimi, Etkinlik ve Piyasa Araçları
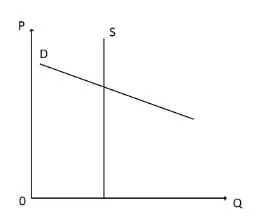
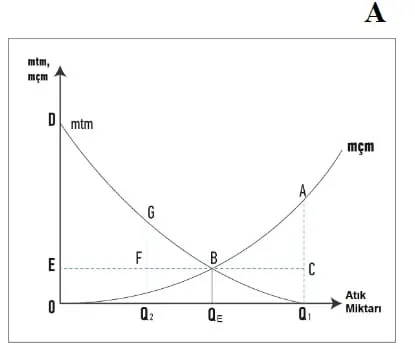
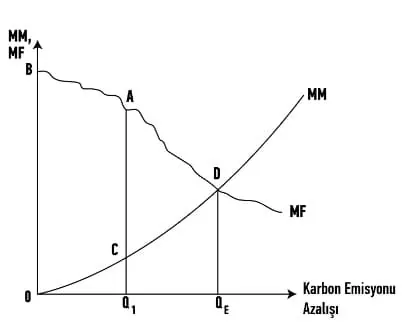
Piyasada atık bırakma (kirletme) hakkının alınıp satılabildiği sistem pazarlanabilir kirletme hakkı (cap-and-trade) uygulamasıdır. Kaynak tahsisinde toplumsal refahı maksimize eden (etkin) nokta, Marjinal temizleme maliyetinin marjinal çevre maliyetine eşitlendiği noktadır. Eğer bir malın talebi tam inelastik (esnek olmayan) ise, çevre vergisi fiyatı yükseltse de üretimi (ve dolayısıyla kirliliği) düşürmez. Çevre vergileri ve pazarlanabilir haklar, firmaların marjinal temizleme maliyetlerini birbirine kendiliğinden eşitleyici etkiye sahipken; katı “Çevre Standartları” (kural koyucu yaklaşım) bu eşitlemeyi yapamaz. Optimizasyon grafiğinde ise D noktası, maliyet ile faydanın kesiştiği, yani sosyal refahın zirveye ulaştığı denge noktasıdır.
Çevre Ekonomisi 2025-2026 Final Soruları