Ara Sınav (Vize) 2024-2025 20 soru

Değerlendirme ve Dönem Sonu işlemler 2024-2025 Ara Sınav (Vize)

Kaynak: https://lolonolo.com/2026/04/17/degerlendirme-ve-donem-sonu-islemleri-2024-2025-vize-sorulari/

📖 Konu özeti (sınav öncesi tekrar)

Değerlendirme ve Dönem Sonu İşlemleri 2024-2025 Vize Soruları

Değerlendirme ve Dönem Sonu İşlemleri 2024-2025 Vize Soruları
Stokların Değerlemesi (TMS 2)

TMS 2 (Türkiye Muhasebe Standartları) Stoklar standardına göre stoklar bilançoda daima Maliyet veya net gerçekleşebilir değerden düşük olan değer prensibine göre raporlanırlar. Bu kural uyarınca, eğer stokların maliyet değeri, net gerçekleşebilir değerden (NGD) zaten düşükse (Örneğin maliyet 200.000 TL, NGD 230.000 TL ise) gerçekleşmemiş kârlar yazılmayacağı için Herhangi bir ayarlama kaydı yapılmasına gerek yoktur.

Sibel İşletmesi örneğinde olduğu gibi iki farklı ürün grubu tek tek değerlendiğinde; A ürünü için düşük olan Maliyet (120.000 TL) ile B ürünü için düşük olan NGD (400.000 TL) toplanarak, bilançoda raporlanacak olan mal stokunun toplam değeri 520.000 TL olarak bulunur.

Duran Varlıklar ve Amortisman (TMS 16 / TMS 38 / TMS 36)

Bir makinenin (maddi duran varlığın) maliyeti hesaplanırken, alış fiyatına taşıma ve kurulum maliyetleri eklenir; ancak özellikli bir varlık değilse kredinin faiz maliyeti (finansman gideri) eklenmez. Buna göre, 40.000 TL’ye alınan, 800 TL taşıma ve 900 TL kurulum harcaması olan makinenin maliyeti (1.400 TL faiz hariç tutularak) 41.700 TL’dir.

Filiz İşletmesi örneğinde; 45.000 TL’ye alınan ve 5 yıl ömür biçilen makinenin (yıllık 9.000 TL) satıldığı güne kadar geçen (1 tam yıl + 3 ay kıst) toplam 15 aylık birikmiş amortismanı 11.250 TL’dir. Makinenin Net Defter Değeri (45.000 – 11.250 = 33.750 TL) ile Satış Fiyatı (50.000 TL) arasındaki fark hesaplandığında raporlanacak “Maddi Duran Varlık Satış Kârı” 16.250 TL olur.

Varlıklarda Değer Düşüklüğü (TMS 36) testinde, varlığın Geri Kazanılabilir Tutarı (kullanım veya net satış değerinden büyük olanı) ile Defter Değeri karşılaştırılır. Kula İşletmesi örneğinde; defter değeri (300.000 TL), geri kazanılabilir tutardan (400.000 TL) düşük olduğu için herhangi bir zarar oluşmamıştır, yani ortaya çıkan değer düşüklüğü 0 TL’dir.

Maddi ve maddi olmayan duran varlıklar fiziksel formlarına göre ayrılır. Taşıtlar, binalar ve makineler maddi iken; fiziki bir bedeni olmayan imtiyaz ve hukuki haklar olan Patentler bir maddi duran varlık türü değildir. İşletmenin kendi bünyesinde bir marka yaratmak için katlandığı pazarlama/reklam maliyetleri ise aktifleştirilemez, döneminde Gider olarak raporlanır.

Finansal Yatırımlar ve İştirakler (TMS 28 / UFRS 9)

Bir yatırımcı yatırım yaptığı işletmenin yüzde 20 ile yüzde 50’si arasında (örneğin %40) hissesini elinde bulunduruyorsa (Önemli Etki), bu menkul kıymetleri Özkaynak yöntemi ile raporlar.

Özkaynak yönteminin uygulandığı Manyas İşletmesi örneğinde; yılsonu İştirakler Hesabı Bakiyesi, başlangıç değerine (600.000 TL) yatırımcının kârdan aldığı payın (+60.000 TL) eklenip, dağıtılan temettü payının (-15.000 TL) çıkarılmasıyla 645.000 TL olarak hesaplanır.

Satışa hazır amaçlı olarak elde bulundurulan borca dayalı menkul kıymetler ise piyasa fiyatını yansıtan Gerçeğe uygun değer (Fair Value) ölçüsü ile değerlenir.

Dönem Sonu (Envanter/Ayarlama) İşlemleri ve Döviz

Ayarlama kayıtlarından önce tüm hesapların borç ve alacak toplamlarının eşitliğinin görüldüğü (kapanış öncesi ham kontrol tablosu) Ayarlamalar öncesi mizandır. Ayarlama kaydı türleri (peşin/tahakkuk etmiş gider/gelirler) arasında, işlemi gerçekleşip dönem içinde zaten hasılata yansıtılmış kesinleşmiş işlemler olan Tahsil edilmiş gelirler ile ilgili kayıtlar bulunmaz.

Bir temizlik şirketinin gelecek aylarda vereceği hizmetin bedelini peşin tahsil etmesi durumunda, hizmet sunulana kadar bu bir yükümlülük (borç) olduğu için günlük defter kaydında “Kazanılmamış hizmet geliri (önceden tahsil edilmiş hizmet geliri) hesabı” alacaklandırılır.

Kasa sayımında fiziki paranın kayıtlı paradan fazla çıkması (örneğin tahsil edilen bir alacağın kaydedilmemesi) durumunda; hatanın tespiti anında (daha önce geçici olarak alacaklandırılan hesabı kapatmak için) yapılacak muhasebe kaydında “Kasa fazlası hesabı”na 2.000 TL borç kaydı yapılacaktır.

Döviz kasasının değerlemesinde, dönem sonu gerçek değeri ile defter değeri arasındaki fark (örneğin 352.000 TL – 350.000 TL) kur artışından kaynaklanıyorsa, gelir tablosunda Kur farkı kârı 2.000 TL olarak raporlanır.

Finans Matematiği (Paranın Zaman Değeri)

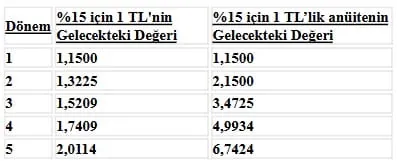
Gelecekte tek bir toplu tutar bulmak için; faiz oranı (%15) tablosundan bulunan “Gelecekteki Değer Katsayısı” (2,0114) ile anapara (50.000 TL) çarpıldığında bankadaki paranın 5 yıl sonraki tutarı 100.570 TL olur.

Senetli borcun başlangıçtaki peşin (bugünkü) değeri 150.260 TL ise; 1 yıllık %10 faiz maliyeti (15.026 TL) anaparaya eklendiğinde, yılsonu bilançosunda raporlanacak borç senedinin değeri 165.286 TL olur.

Gelecekte 5 yıl boyunca her yıl sonunda (taksitli/anüite) 80.000 TL çekmek isteyen kişinin bugün bankaya yatırması gereken tekil tutarı bulmak için kullanılması gereken formül; 80.000 TL x %10 faiz ile 1 TL’lik anüitenin 5 dönem bugünkü değeri şeklindedir.

Değerlendirme ve Dönem Sonu İşlemleri 2024-2025 Vize Soruları

Değerlendirme ve Dönem Sonu İşlemleri 2024-2025 Vize Soruları
20 soru
Şıkka dokun, anında açıklamasını gör — ya da çalışma modunda tüm cevapları aç.
Soru 1
Stoklar bilançoda hangi değer ile raporlanırlar?
ADoğru cevap
Açıklama
TMS 2 (Türkiye Muhasebe Standartları) Stoklar standardına göre, stoklar maliyet veya net gerçekleşebilir değerden (NGD) düşük olanı ile ölçülür. Muhasebedeki “İhtiyatlılık Kavramı” gereği, stokların piyasa değeri (satış fiyatı eksi tahmini satış giderleri) maliyetin altına düştüğünde, aradaki fark anında “değer düşüklüğü zararı” olarak kaydedilmelidir. Varlıkların değerini olduğundan yüksek göstermemek esastır. Bu nedenle stoklar bilançoda her zaman “Maliyet veya net gerçekleşebilir değerden düşük olan değer” prensibine göre raporlanırlar.
Soru 2
Filiz İşletmesi 1 Ocak 2020 tarihinde 45.000 TL’ye bir makine satın almıştır. Makinenin yararlı ömrü 5 yıl ve ömür sonu değerinin 0 TL olacağı varsayılmış ve makine için eşit paylı amortisman yönteminin kullaılmasına karar verilmiştir. Makine 1 Nisan 2021 tarihinde 50.000 TL’ye satılmıştır. Makinenin satışı ile ilgili olarak Filiz İşletmesinin raporlayacağı “Maddi Duran Varlık Satış Kârı” ne kadardır?
BDoğru cevap
Açıklama
Makinenin alış maliyeti 45.000 TL’dir ve yararlı ömrü 5 yıl olarak belirlenmiştir. “Eşit paylı (Normal) amortisman” yöntemine göre yıllık amortisman tutarı = Maliyet / Yararlı Ömür = 45.000 / 5 = 9.000 TL’dir.
– 2020 yılı için (1 Ocak’tan yıl sonuna kadar tam yıl) 9.000 TL amortisman ayrılır.
– 2021 yılında satış işlemi 1 Nisan’da gerçekleşmiştir. Yani Ocak, Şubat ve Mart aylarında toplam 3 ay makine kullanılmıştır. 2021 yılı için kıst (aylık) amortisman hesabı: 9.000 x (3/12) = 2.250 TL’dir.
– Satış tarihi itibarıyla Toplam Birikmiş Amortisman = 9.000 (2020) + 2.250 (2021) = 11.250 TL olur.
– Makinenin Net Defter Değeri = Maliyet Bedeli – Birikmiş Amortisman = 45.000 – 11.250 = 33.750 TL’dir.
– Satış Kârı veya Zararı = Satış Fiyatı – Net Defter Değeri = 50.000 – 33.750 = 16.250 TL Kâr olarak hesaplanır.
Soru 3
İşletmenin bir marka yaratmak için katlandığı maliyetler nasıl muhasebeleştirilir?
DDoğru cevap
Açıklama
TMS 38 Maddi Olmayan Duran Varlıklar standardına göre, bir işletmenin kendi bünyesinde (işletme içi) yarattığı markalar, marka adları, yayın hakları, müşteri listeleri vb. maddi olmayan duran varlık olarak aktifleştirilemez; yani bilançoda varlık olarak gösterilemez. Bunun temel sebebi, bu marka yaratma harcamalarının, işletmeyi bir bütün olarak geliştirme ve yaşatma maliyetinden güvenilir bir şekilde ayrılamamasıdır (maliyetin güvenilir olarak ölçülememesi). Dolayısıyla bu tür pazarlama, reklam ve marka konumlandırma maliyetleri oluştukları dönemde doğrudan gelir tablosuna “gider” olarak kaydedilir.
Soru 4
Kabatepe İşletmesi 40.000 TL tutarında bir makine satın almıştır. Satın alma ile ilgili taşıma ücreti 800 TL, kurulum maliyetleri 900 TL ve makine alımı için kullamlan kredinin faiz maliyeti 1.400 TL olarak gerçekleşmiştir. Makinenin maliyeti ne kadardır?
BDoğru cevap
Açıklama
Bir maddi duran varlığın maliyeti hesaplanırken (TMS 16 standardına göre); alış fiyatına ilave olarak, varlığın yönetimce amaçlanan koşullarda çalışabilmesi için gerekli olan konuma ve duruma getirilmesiyle doğrudan ilişkilendirilebilen tüm harcamalar (taşıma/nakliye, gümrük vergileri, kurulum, montaj, test maliyetleri) eklenir. Ancak kredili alımlarda katlanılan “finansman giderleri/faizler”, makine kullanıma hazır hale gelmesi uzun bir süre gerektiren “özellikli bir varlık” (nitelikli varlık) değilse maliyete eklenemez, doğrudan dönem gideri yazılır. Standart makine alımlarında faiz maliyete dahil edilmez.
Buna göre Makine Maliyeti = 40.000 (Alış bedeli) + 800 (Taşıma) + 900 (Kurulum) = 41.700 TL’dir.
Soru 5
Assos İşletmesi sürekli envanter yöntemini kullanmaktadır. 31 Aralık 2021 tarihinde sahip olduğu stokların maliyet değeri 200.000 TL, net gerçekleşebilir değeri ise 230.000 TL’dir. Assos İşletmesinin stokları ile ilgili olarak 31 Aralık 2021 tarihinde yapacağı ayarlama kaydı ile ilgili aşağıdakilerden hangisi doğrudur?
CDoğru cevap
Açıklama
Stokların değerlemesinde temel kural olan TMS 2 standardına göre, stoklar maliyet ile net gerçekleşebilir değerden (NGD) düşük olanı üzerinden değerlenir. İhtiyatlılık kavramı uyarınca muhasebe sistemi olası zararları (değer düşüşlerini) anında kaydederken, gerçekleşmemiş kârları (değer artışlarını) kaydetmez. Soruda verilen stokların Maliyet Değeri = 200.000 TL, Net Gerçekleşebilir Değeri (piyasa değeri) = 230.000 TL’dir. Maliyet zaten NGD’den daha düşük olduğu için işletmenin herhangi bir değer düşüklüğü zararına uğraması söz konusu değildir. Değerdeki 30.000 TL’lik artış (gerçekleşmemiş kazanç) için bir kayıt yapılamaz. Bu yüzden herhangi bir ayarlama kaydı yapılmasına gerek yoktur.
Soru 6
Gizem İşletmesi 1 Ocak 2020 tarihinde bir makine satın almış ve karşılığında 1 Ocak 2023 tarihinde 200.000 TL ödeme gerektiren bir senet vermiştir. 1 Ocak 2020 tarihi itibarıyla piyasadaki faiz oranı yüzde 10’dur. yüzde 10 faiz oranı ile 1 TL’nin 3 döneme ilişkin bugünkü değeri 0,7513 olduğuna göre Gizem İşletmesinin 31 Aralık 2020 tarihli bilançosunda raporlanacak olan borç senedinin değeri ne kadardır?
EDoğru cevap
Açıklama
Senetli borcun başlangıçta (1 Ocak 2020) muhasebeleştirilecek olan peşin (bugünkü) değeri, gelecekteki nakit akışının iskonto edilmesiyle bulunur. İndirgenmiş (bugünkü) Değer = Gelecekteki Değer x İskonto Faktörü = 200.000 TL x 0,7513 = 150.260 TL’dir.
Bilançoda bu tutar üzerinden raporlama başlar. Ancak aradan 1 yıl geçmiş ve 31 Aralık 2020 tarihine gelinmiştir. Geçen 1 yıllık sürenin finansman maliyetinin (faizinin) hesaplanıp anaparaya eklenmesi gerekir (Etkin faiz yöntemi / İtfa edilmiş maliyet).
2020 Yılı Faiz Gideri = 150.260 TL x yüzde 10 = 15.026 TL.
31 Aralık 2020 bilançosunda raporlanacak senedin değeri = Dönem Başı Defter Değeri + Dönemin Faizi = 150.260 + 15.026 = 165.286 TL olarak hesaplanır.
Soru 7
Eğer bir yatırımcı yatırım yaptığı işletmenin yüzde 40 hissesini elinde bulunduruyorsa, yatırımcı bu menkul kıymetleri hangi yöntemle raporlar?
EDoğru cevap
Açıklama
Finansal Raporlama Standartlarına (TMS 28) göre, bir işletme başka bir işletmenin oy (hisse) haklarının yüzde 20’si ile yüzde 50’si arasına sahipse, bu şirketin karar alma mekanizmalarında “Önemli Etki”ye (Significant Influence) sahip olduğu kabul edilir. Önemli etkinin var olduğu bu tür finansal yatırımlara “İştirak” (Associate) adı verilir. İştirak niteliğindeki bu yatırımlar finansal tablolarda istisnasız olarak “Özkaynak Yöntemi” (Equity Method) ile değerlenir ve raporlanır. Bu yöntemde yatırımın değeri, yatırım yapılan işletmenin özkaynaklarında gerçekleşen değişimler (kâr/zarar ve temettüler) oranında güncellenir.
Soru 8
Sibel İşletmesinin 31 Aralık 2022 tarihi itibarıyla sahip olduğu iki farklı ürün grubu bulunmaktadır. 31 Aralık 2022 tarihinde A ürün grubunun maliyet değeri 120.000 TL, net gerçekleşebilir değeri de 140.000 TL, B ürün grubunun maliyet değeri 500.000 TL, net gerçekleşebilir değeri ise 400.000 TL’dir. Sibel İşletmesi stokları ile ilgili olarak tek tek değerleme yöntemini kullanmaktadır. Sibel İşletmesinin 31 Aralık 2022 tarihli bilançosunda raporlanacak olan mal stokunun değeri ne kadardır?
EDoğru cevap
Açıklama
Stokların değerlemesinde geçerli olan “Maliyet ile Net Gerçekleşebilir Değerden Düşük Olanı” prensibi uygulanır. İşletme tek tek kalem bazlı değerleme yaptığı için her ürünü bağımsız olarak test etmeliyiz.
– A Ürün Grubu: Maliyet (120.000 TL) ile NGD (140.000 TL) karşılaştırılır. Düşük olan 120.000 TL seçilir.
– B Ürün Grubu: Maliyet (500.000 TL) ile NGD (400.000 TL) karşılaştırılır. Düşük olan (değer kaybına uğrayan) 400.000 TL seçilir.
Bilançoda raporlanacak toplam stok değeri = 120.000 TL (A) + 400.000 TL (B) = 520.000 TL’dir.
Soru 9
Mardin İşletmesinin büyük defter kayıtlarına göre 31 Aralık 2021 tarihinde “Kasa hesabı” 30.000 TL, “Kasa fazlası hesabı” 2.000 TL bakiye vermektedir. Yapılan incelemeye göre yıl içerisinde tahsil edilen 2.000 TL’lik alacağın kayıtlara geçirilmediği tespit edilmiştir. Hatanın tespit edildiği anda yapılacak olan muhasebe kaydı ile ilgili olarak aşağıdakilerden hangisi doğrudur?
BDoğru cevap
Açıklama
Bir işletmede kasa sayımı yapıldığında fiziki paranın defter (kayıtlı) paradan fazla çıkması durumunda, bu fark ilk etapta nedenine ulaşılana kadar geçici bir hesap olan “Kasa Sayım Noksan ve Fazlaları” (veya Kasa Fazlası) hesabının Alacak tarafına kaydedilir. Soruda büyük defterde 2.000 TL’lik kasa fazlası olduğu ve bunun nedeninin tahsil edilen bir ticari alacağın kaydedilmesinin unutulması olduğu anlaşılmıştır. Neden bulunduğuna göre, hatayı düzeltmek için Alıcılar/Alacak hesabı alacaklandırılarak hesapta bekleyen borç düşülürken; karşılığında daha önce alacaklandırarak geçici park ettiğimiz “Kasa fazlası hesabı” BORÇLANDIRILARAK tamamen kapatılır. Bu nedenle düzeltme kaydında Kasa fazlası hesabına 2.000 TL borç kaydı yapılır.
Soru 10
Bir temizlik şirketinin gelecek aylarda vereceği temizlik hizmetinin bedelini peşin olarak tahsil etmesi durumunda yapılması gereken günlük defter kaydı aşağıdakilerden hangisini içerir?
EDoğru cevap
Açıklama
Muhasebede “Dönemsellik” ve “Tahakkuk” esaslarına göre, bir hizmet sunulmadan önce peşin tahsil edilmiş dahi olsa bu tutar o dönemin geliri olarak yazılamaz (Hizmet Gelirleri kullanılamaz). Çünkü henüz yükümlülük (hizmetin ifası) yerine getirilmemiştir ve işletme müşteriye borçludur. Peşin tahsil edilen bu tutarlar, ileride hak edilecekleri güne kadar bekletilmek üzere bilançonun borçlar (kaynaklar) grubunda yer alan “Kazanılmamış Hizmet Gelirleri” (veya Gelecek Aylara Ait Gelirler) adlı pasif bir hesaba kaydedilir. Para girişi olduğu için Kasa Hesabı borçlanırken, yükümlülük doğduğu için Pasif karakterli “Kazanılmamış hizmet geliri hesabı” ALACAKLANDIRILIR.
Soru 11
Değerlendirme ve Dönem Sonu İşlemleri 2024-2025 Vize Soruları 11. SORU
Piyasa faiz oranının yüzde 15 olduğu bir ortamda bugün bankaya 50.000 TL yatıran Ahmet Bey’in, 5 sene sonra bankadaki parası ne kadar olur?
BDoğru cevap
Açıklama
Soru, bugün ele geçen tek bir toplu tutarın bileşik faiz ile belirli bir süre sonrasındaki büyüklüğünü bulmayı gerektirmektedir (“Tek bir tutarın gelecekteki değeri”). Soruda verilen tablo kullanılarak, yüzde 15 faiz oranı sütununda 5. dönem (yıl) karşılığına gelen “1 TL’nin Gelecekteki Değeri” katsayısı bulunur. Tabloya göre bu katsayı 2,0114’tür.
Gelecekteki Değer (FV) = Bugünkü Değer (PV) x Gelecekteki Değer Katsayısı
Gelecekteki Değer = 50.000 TL x 2,0114 = 100.570 TL olarak hesaplanır.
Soru 12
Aşağıdakilerden hangisi ayarlama kaydı türlerinden değildir?
CDoğru cevap
Açıklama
Dönem sonlarında uygulanan Tahakkuk Muhasebesi ve Dönemsellik kavramı kapsamında, işlemlerin ilgili oldukları doğru finansal döneme yansıtılabilmesi için 4 ana ayarlama (envanter) kaydı yapılır:
1- Tahakkuk etmiş (henüz tahsil edilmemiş/tahsil edilecek) gelirler,
2- Tahakkuk etmiş (henüz ödenmemiş/ödenecek) giderler,
3- Ertelenmiş/Peşin tahsil edilmiş (Kazanılmamış) gelirler,
4- Ertelenmiş/Peşin ödenmiş (Önceden ödenmiş) giderler.
“Tahsil edilmiş gelirler” ise, işlemi gerçekleşmiş, hizmeti verilmiş ve parası tahsil edilerek dönem içinde zaten Hasılat (Gelir) hesaplarına yansıtılmış kesinleşmiş işlemlerdir; dolayısıyla hesap kapatma döneminde düzeltici/ayarlayıcı bir işleme tabi tutulmazlar.
Soru 13
Değerlendirme ve Dönem Sonu İşlemleri 2024-2025 Vize Soruları 13. SORU
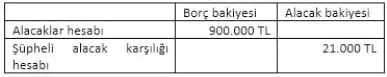
Tirebolu İşletmesinin 31 Aralık 2022 tarihli ayarlamalar öncesi mizanında yer alan bazı hesaplar ve bakiyeleri yukarıdaki gibidir. Tirebolu İşletmesi şüpheli alacakların kayıtlara alınması ile ilgili olarak “Alacakların yüzdesi yöntemi”ni kullanmaktadır. Tirebolu İşletmesi 31 Aralık 2022 tarihinde alacaklarının yüzde 3’ünü tahsil edemeyeceğini düşünmektedir. Tirebolu İşletmesinin 2022 yılı kârzarar tablosunda raporlanacak olan “Şüpheli Alacak Gideri Hesabı”nın
bakiyesi ne kadardır?
CDoğru cevap
Soru 14
Ayarlama kayıtlarından önce tüm hesapların borç ve alacak toplamlarının eşitliğinin görüldüğü tablo aşağıdakilerden hangisidir?
ADoğru cevap
Açıklama
Muhasebe döngüsü adım adım ilerler. Dönem içinde (1 Ocak’tan 31 Aralık’a kadar) yapılan günlük (yevmiye) kayıtlar Büyük Defter’e (Defter-i Kebire) aktarılır. Defterlerin kendi içinde matematiksel doğruluğunun ve çift taraflı kayıt ilkesinin (Borç = Alacak eşitliğinin) doğru işleyip işlemediğini kontrol etmek için dönem sonunda bir liste çekilir. Herhangi bir yıpranma payı, tahakkuk veya düzeltme/ayarlama (envanter) kaydı yapılmadan hemen önce alınan bu ham kontrol tablosuna literatürde “Ayarlamalar Öncesi Mizan” (Genel Geçici Mizan) adı verilir.
Soru 15
Kula İşletmesinin sahip olduğu maddi olmayan duran varlıkların defter değeri 31 Aralık 2020 tarihinde 300.000 TL’dir. Aynı tarih itibarıyla maddi olmayan duran varlıkların kullanım değeri 280.000 TL, net satış değeri ise 400.000 TL’dir. Kula İşletmesinin sahip olduğu maddi duran varlıklar ile ilgili olarak 31 Aralık 2020 tarihinde ortaya çıkan değer düşüklüğü ne kadardır?
CDoğru cevap
Açıklama
Varlıklarda Değer Düşüklüğü Standardına (TMS 36) göre bir varlığın değer düşüklüğüne uğrayıp uğramadığını anlamak için Defter Değeri (Book Value) ile “Geri Kazanılabilir Tutarı” (Recoverable Amount) karşılaştırılır.
Geri Kazanılabilir Tutar, varlığın “Kullanım Değeri” (Value in Use) ile “Net Satış Değeri/Gerçeğe Uygun Değer” (Fair Value less costs to sell) rakamlarından HANGİSİ DAHA BÜYÜK ise o değer olarak alınır.
Soruda Kullanım Değeri: 280.000 TL, Net Satış Değeri: 400.000 TL’dir. Büyük olan 400.000 TL Geri Kazanılabilir Tutar’dır.
Defter Değeri (300.000 TL), Geri Kazanılabilir Tutardan (400.000 TL) düşük olduğu (varlık hala güçlü olduğu) için herhangi bir zarar oluşmamıştır. Olası/gerçekleşmemiş kârlar da yazılmadığı için ortaya çıkan değer düşüklüğü zararı 0 TL’dir.
Soru 16
Satışa hazır amaçlı olarak elde bulundurulan borca dayalı menkul kıymetler aşağıdaki değerleme ölçülerinden hangisi ile değerlenir?
DDoğru cevap
Açıklama
Finansal Raporlama Standartları (UFRS 9 / TFRS 9) kapsamında, finansal varlıkların sınıflandırılması ve değerlemesi işletmenin iş modeline göre belirlenir. Eğer işletme bir tahvili veya bonoyu (borca dayalı menkul kıymeti) hem vadesi boyunca nakit akışlarını (faizlerini) tahsil etmek, hem de fiyatı yükseldiğinde piyasada satmak amacıyla elde tutuyorsa (Satışa Hazır / FVOCI kategorisi), bu finansal varlıklar bilançoda piyasa fiyatını yansıtan “Gerçeğe Uygun Değer” (Fair Value) ölçüsü ile değerlenir ve raporlanır. Ortaya çıkan değerleme farkları ise diğer kapsamlı gelirde (özkaynaklarda) takip edilir.
Soru 17
Manyas İşletmesi Güllük İşletmesinin hisselerinin yüzde 30’una sahiptir. 2022 yılı içerisinde Güllük İşletmesi 50.000 TL kâr payı dağıtmış ve 2022 yılını da 200.000 TL kâr ile kapatmıştır. Manyas İşletmesi’nin “İştirakler Hesabı”nın 1 Ocak 2022 tarihli bakiyesi 600.000 TL ise 31 Aralık 2022 tarihli bakiyesi ne kadardır?
ADoğru cevap
Açıklama
yüzde 20 ile yüzde 50 arası hisse sahipliği durumlarında “Özkaynak Yöntemi” uygulanır. Bu yöntemde yatırımın bilançodaki değeri, iştirakin finansal başarısına göre anlık güncellenir.
1. İştirakin Dönem Kârı, yatırımcının payı oranında İştirakler hesabını artırır:
Payımıza Düşen Kâr = 200.000 TL x yüzde 30 = 60.000 TL (Yatırım değerini artırır).
2. İştirakin dağıttığı Kâr Payı (Temettü), işletmenin kasasına nakit olarak gireceği için İştirakler hesabını azaltır (Değer nakde dönüşmüş olur):
Payımıza Düşen Temettü = 50.000 TL x yüzde 30 = 15.000 TL (Yatırım değerini azaltır).
Yılsonu İştirakler Hesabı Bakiyesi = Başlangıç Değeri + Kâr Payı – Dağıtılan Temettü
Bakiye = 600.000 + 60.000 – 15.000 = 645.000 TL olarak hesaplanır.
Soru 18
Çınar Bey bugün bankaya bir miktar toplu para yatırmak ve önümüzdeki 5 yıl boyunca her yıl sonunda 80.000 TL çekmek istemektedir. Eğer faiz oranı yüzde 10 ise Çınar Bey’in bugün bankaya yatırması gereken tutar ne kadardır?
DDoğru cevap
Açıklama
Çınar Bey’in talebi, gelecekte düzenli, eşit ve seri halinde (yıllık 80.000 TL) paralar çekmektir. Finans matematiğinde eşit aralıklı ve eşit tutarlı bu düzenli nakit akışlarına “Anüite” (Taksitli ödemeler dizisi) denir. Çınar Bey bu gelecekteki akışları finanse etmek için “bugün” bankaya tek seferde toptan bir tutar yatıracaktır. Yani gelecekteki 5 adet 80.000 TL’nin tekil peşin (bugünkü) değerini bulması gerekmektedir. Bu işlem, taksit tutarı olan 80.000 TL’nin, yüzde 10 iskonto oranı ve 5 dönem üzerinden tablolardaki “Anüitelerin Bugünkü Değer Faktörü” ile çarpılması (D seçeneği) suretiyle bulunur.
Soru 19
Aşağıdakilerden hangisi bir maddi duran varlık türü değildir?
DDoğru cevap
Açıklama
Duran varlıklar, işletmenin bir yıldan daha uzun süre faaliyetlerinde kullanmak amacıyla edindiği varlıklardır. Kendi içlerinde “Maddi” ve “Maddi Olmayan” olarak ikiye ayrılırlar. Arsa ve araziler, binalar, tesis, makine ve cihazlar ile taşıtlar, fiziksel bir yapıya, dokunulabilir bir forma sahip oldukları için “Maddi Duran Varlıklar”dır. Ancak imtiyaz hakları, marka tescilleri, bilgisayar yazılımları, telif hakları ve “Patentler” fiziki bir bedene (maddeye) sahip olmadıkları; hukuki, ekonomik ayrıcalık veya hak teşkil ettikleri için “Maddi Olmayan Duran Varlıklar” sınıfında yer alırlar.
Soru 20
Niğde İşletmesi’nin 31 Aralık 2022 tarihinde döviz kasası hesabının bakiyesi 350.000 TL’dir. Yapılan sayım sonucunda kasada 100.000 $ olduğu saptanmıştır. 31 Aralık 2022 tarihinde döviz kuru 1$ = 3,52 TL’dir. Niğde İşletmesi’nin döviz kasasını değerlemesi sonucu 2022 yılı kâr-zarar tablosunda kur farkı ile ilgili olarak raporlanacak olan hesap ve bakiyesi ile ilgili aşağıdaki ifadelerden hangisi doğrudur?
ADoğru cevap
Açıklama
Yabancı paralı (dövizli) işlemler yıl sonlarında mutlaka cari kapanış kurları üzerinden değerlenmek zorundadır.
Fiili Durum (Yıl Sonu Gerçek Değeri) = 100.000 $ x 3,52 TL = 352.000 TL’dir.
Muhasebe Kayıtlarındaki Defter Değeri = 350.000 TL’dir.
Kasada bulunan aynı miktar dövizin Türk Lirası karşılığı, kurdaki artış nedeniyle yılsonunda değer kazanmıştır. Aradaki fark = 352.000 – 350.000 = 2.000 TL’dir. Yabancı paramız değerlendiği için işletme için bu durum bir “Kambiyo Kârı” yani “Kur Farkı Kârı”dır ve gelir tablosunda 2.000 TL olarak raporlanarak kasa hesabına eklenir. (Not: Sınav kâğıdında yer alan “18-3,52” ifadesindeki rakam yazım/tarama hatasıdır, mantık gereği çarpan 3,52 TL’dir).