Değerlendirme ve Dönem Sonu İşlemleri 2025-2026 Final Soruları
Değerlendirme ve Dönem Sonu İşlemleri 2025-2026 Final Soruları
Giriş
Değerlendirme ve Dönem Sonu İşlemleri dersi; finansal tabloların hazırlanması, paranın zaman değeri, hasılat, finansman maliyeti, finansal kiralama, tahvil, ertelenmiş vergi ve dönem sonu ayarlama kayıtları gibi muhasebe standartlarına dayalı konuları ele alır.
Paranın Zaman Değeri ve Nakit Akış
Anüitelerin gelecekteki ve bugünkü değeri faiz tablolarıyla hesaplanır. Nakit akış tablosu; işletme, yatırım ve finansman faaliyetleri olarak üç bölümden oluşur. Maddi duran varlık alım-satımı yatırım faaliyetlerinde raporlanır. Tahakkuk esaslı gider, hesap bakiyelerindeki değişimle nakit ödemeye dönüştürülür.
Hasılat, Finansman ve Kiralama
Acente yalnızca komisyonunu hasılat olarak raporlar. Özellikli varlık için yapılan harcamaya isabet eden borçlanma maliyeti aktifleştirilir. Finansal kiralamada borç/alacak ile faiz geliri/gideri ayrı izlenir; faiz, dönem başı bakiyenin iskonto oranıyla çarpımıyla bulunur.
Tahvil, Menkul Kıymet ve Vergi
Nominal faiz piyasa faizinden yüksekse tahvil primli (nominalin üzerinde) ihraç edilir. Alım-satım amaçlı menkul kıymetler gerçeğe uygun değerle ölçülür, fark kâr-zarara yansır. Ertelenmiş vergi; muhasebe ile vergi kuralları arasındaki geçici farklardan doğar.
Dönem Sonu Ayarlamaları
Stoklar maliyet ile net gerçekleşebilir değerin düşüğüyle ölçülür. Kâr dağıtımında yasal yedek ayrılır. Hatalı/eksik kayıtlar düzeltme kayıtlarıyla giderilir. Peşin ödenmiş/tahsil edilmiş kalemler ile borç-alacak senetleri dönem sonunda değerlemeye tabidir.
26 soru
Şıkka dokun, anında açıklamasını gör — ya da çalışma modunda tüm cevapları aç.
Soru 1
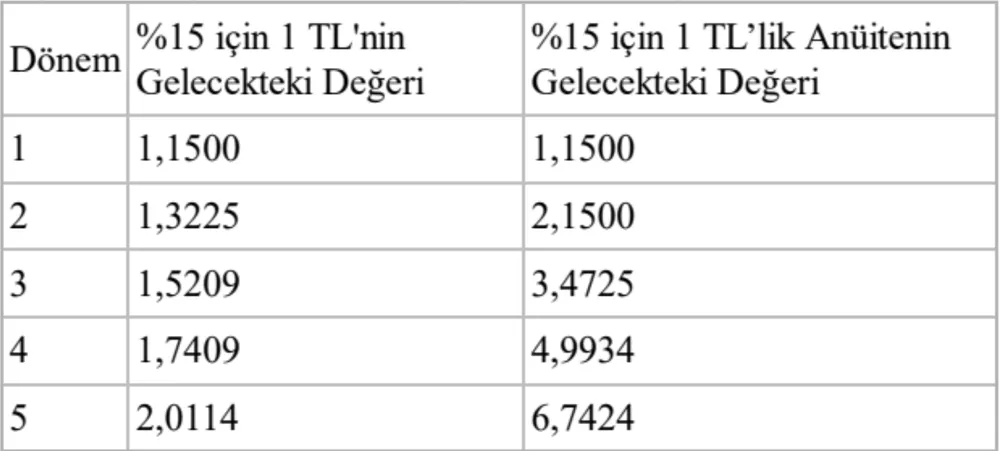
Piyasa faiz oranının yüzde 15 olduğu bir ortamda Ahmet Bey 5 yıl boyunca her yıl sonunda bankaya 50.000 TL yatırmaktadır.
CDoğru cevap
Açıklama
Her yıl sonunda eşit tutarda yatırım yapıldığı için bu bir “normal anüite”dir ve gelecekteki değer, yıllık tutar ile anüite gelecek değer faktörünün çarpımıdır. Formül: GD = Yıllık Tutar x Anüite GD Faktörü. Tablodan 5 yıl, yüzde 15 için anüite faktörü 6,7424’tür. İşlem: 50.000 x 6,7424 = 337.120 TL bulunur. Sık yapılan hata: faktör yerine basit toplam (50.000 x 5 = 250.000) almak ya da tekil 1 TL faktörünü (2,0114) kullanmaktır; anüitede anüite faktörü kullanılır. Doğru cevap C’dir.
Soru 2
5 yıl sonra Ahmet Bey’in banka hesabının bakiyesi ne kadar olur?
CDoğru cevap
Açıklama
Her yıl sonunda eşit tutarda yatırım yapıldığı için bu bir “normal anüite”dir ve gelecekteki değer, yıllık tutar ile anüite gelecek değer faktörünün çarpımıdır. Formül: GD = Yıllık Tutar x Anüite GD Faktörü. Tablodan 5 yıl, yüzde 15 için anüite faktörü 6,7424’tür. İşlem: 50.000 x 6,7424 = 337.120 TL bulunur. Sık yapılan hata: faktör yerine basit toplam (50.000 x 5 = 250.000) almak ya da tekil 1 TL faktörünü (2,0114) kullanmaktır; anüitede anüite faktörü kullanılır. Doğru cevap C’dir.
Soru 3
Aylin Seyahat Acentesi, Gök Havayollarının uçak biletlerini satmaktadır. Aylin Seyahat Acentesi, bilet tutarının tamamını müşterilerden tahsil etmekte ve bilet tutarı üzerinden yüzde 6 komisyonunu aldıktan sonra kalan tutarı Gök Havayollarına iletmektedir. 2025 yılı mart ayında Aylin Seyahat Acentesi 1.280.000 TL tutarında bilet satmış ve Gök Havayollarına 1.203.200 TL iletmiştir.
Aylin Seyahat Acentesinin 2025 yılı mart ayı için raporlayacağı hasılat tutarı ne kadardır?
BDoğru cevap
Açıklama
Acente (aracı) konumundaki işletme, tahsil ettiği toplam tutarın tamamını değil, yalnızca kendi komisyonunu hasılat olarak raporlar; çünkü biletin tamamı aslında havayoluna aittir. İşlem: hasılat = bilet tutarı x komisyon oranı = 1.280.000 x yüzde 6 = 76.800 TL. Sık yapılan hata: toplam bilet tutarını (1.280.000 – D) veya havayoluna iletilen tutarı (1.203.200 – E) hasılat sanmaktır; acente için hasılat sadece komisyondur. Doğru cevap B’dir.
Soru 4
Fethiye İşletmesinin “Ödenecek Ücret Gideri Hesabı”nın 1 Ocak 2025 tarihli bakiyesi 240.000 TL, 31 Aralık 2025 tarihli bakiyesi ise 160.000 TL’dir. İşletmenin 2025 yılı kâr-zarar tablosunda raporlanan “Ücret Gideri” 900.000 TL’dir.
Fethiye İşletmesinin 2025 yılı nakit akış tablosunda raporlanacak olan ücretler için yapılan nakit ödeme ne kadardır?
CDoğru cevap
Açıklama
Tahakkuk esaslı gideri nakit ödemeye çevirmek için ödenecek (borç) hesabındaki değişim dikkate alınır. Ödenecek ücret borcu 240.000’den 160.000’e DÜŞMÜŞ, yani borç 80.000 TL azalmıştır; borcun azalması, tahakkuk eden giderden daha fazla nakit ödendiği anlamına gelir. İşlem: Nakit ödeme = Ücret gideri + Borçtaki azalma = 900.000 + (240.000 – 160.000) = 900.000 + 80.000 = 980.000 TL. Sık yapılan hata: azalmayı çıkarmak (820.000) ya da borç artışıyla karıştırmaktır; borç azaldıysa nakit ödeme giderden büyüktür. Doğru cevap C’dir.
Soru 5
Barış İşletmesi 2025 yılı içerisinde inşaatı devam eden özellikli bir varlık için 800.000 TL tutarında ortalama kümülatif harcama yapmıştır. İşletmenin tek borcu 1 Ocak 2022 tarihinde aldığı 5 yıl vadeli, yüzde 10 faizli ve 1.000.000 TL tutarındaki banka kredisidir.
Barış İşletmesinin özellikli varlık ile ilgili olarak 2025 yılı için aktifleştirmesi gereken finansman maliyeti ne kadardır?
CDoğru cevap
Açıklama
Özellikli varlık (inşası uzun süren varlık) için aktifleştirilecek borçlanma maliyeti, varlığa yapılan ortalama harcamaya isabet eden faiz kadardır. İşlem: aktifleştirilecek tutar = ortalama harcama x faiz oranı = 800.000 x yüzde 10 = 80.000 TL. Sık yapılan hata: tüm kredi tutarının faizini (1.000.000 x yüzde 10 = 100.000 – B) almaktır; oysa yalnızca varlığa harcanan kısma isabet eden faiz aktifleştirilir, kalan faiz gider yazılır. Doğru cevap C’dir.
Soru 6
Kula İşletmesinin sahip olduğu maddi olmayan duran varlıkların 31 Aralık 2025 tarihindeki net defter değeri 400.000 TL’dir. Aynı tarihte maddi olmayan duran varlıkların kullanım değeri 280.000 TL, net satış değeri ise 300.000 TL’dir.
Kula İşletmesinin sahip olduğu maddi duran varlıklar ile ilgili olarak 2025 yılı kâr-zarar tablosunda raporlanacak olan değer düşüklüğü zararı ne kadardır?
CDoğru cevap
Açıklama
Değer düşüklüğü zararı = Net defter değeri – Geri kazanılabilir değer. Geri kazanılabilir değer, kullanım değeri ile net satış değerinin BÜYÜK olanıdır: max(280.000; 300.000) = 300.000 TL. İşlem: değer düşüklüğü = 400.000 – 300.000 = 100.000 TL. Sık yapılan hata: geri kazanılabilir değer olarak küçük olanı (280.000) almak (bu durumda 120.000 – B çıkar) ya da iki değeri toplamaktır; her zaman büyük olan geri kazanılabilir değerdir. Doğru cevap C’dir.
Soru 7
Satılan ve satın alınan maddi duran varlıklar nakit akış tablosunun hangi bölümünde raporlanır?
ADoğru cevap
Açıklama
Maddi duran varlıkların (makine, bina, taşıt vb.) alım ve satımı, uzun vadeli varlıklara ilişkin işlemler olduğundan nakit akış tablosunun “yatırım faaliyetleri” bölümünde raporlanır. Çeldiricileri ayırt et: işletme faaliyetleri (B) esas faaliyetle (mal/hizmet) ilgili nakit akışları, finansman faaliyetleri (D) kredi/sermaye/temettü hareketlerini içerir; “sermaye” (C) ve “likidite” (E) faaliyetleri ise nakit akış tablosunun bölümleri değildir. Duran varlık alım-satımı yatırım faaliyetidir. Doğru cevap A’dır.
Soru 8
1 Ocak 2025 tarihinde Turhal İşletmesi 10 yıllık sözleşme ile bir gemi kiralamıştır. İlk kira ödemesi 31 Aralık 2025’te olmak üzere kira bedeli olan 200.000 TL her yılın 31 Aralık tarihinde ödenecektir. Kiralama işlemi Turhal İşletmesince finansal kiralama olarak muhasebeleştirilecektir. Kiralama dönemi boyunca yapılacak kira ödemelerinin bugünkü değeri yüzde 10 iskonto oranı ile 1.228.920 TL olarak hesaplanmıştır.
Turhal İşletmesinin finansal kiralama borcuna ilişkin 2025 yılı kâr-zarar tablosunda raporlanacak olan faiz gideri ne kadardır?
DDoğru cevap
Açıklama
Finansal kiralamada ilk yıl faiz gideri, kiralama borcunun başlangıç (bugünkü) değeri ile iskonto oranının çarpımıdır. İşlem: faiz gideri = 1.228.920 x yüzde 10 = 122.892 TL. Yıl içindeki 200.000 TL’lik ödemenin 122.892 TL’si faiz, kalan 77.108 TL’si anapara geri ödemesidir. Sık yapılan hata: tüm ödemeyi (200.000 – C) faiz sanmak ya da nominal tutar üzerinden hesaplamaktır; faiz her zaman dönem başı borç bakiyesi üzerinden hesaplanır. Doğru cevap D’dir.
Soru 9
Galata İşletmesi 1 Ocak 2025 tarihinde nominal değeri 200.000 TL, nominal faizi yüzde 20, faiz ödemeleri her yılın 31 Aralık tarihinde olan 3 yıl vadeli tahvili 226.192 TL’ye ihraç etmiştir. Piyasa faiz oranı yüzde 16’dır. Tahvilin anaparası vadesinde bir kerede ödenecektir.
Galata İşletmesinin tahvil ihracını gerçekleştirdiği 1 Ocak 2025 tarihinde yapacağı günlük defter kaydı ile ilgili olarak aşağıdaki ifadelerden hangisi doğrudur?
ADoğru cevap
Açıklama
Nominal faiz (yüzde 20) piyasa faizinden (yüzde 16) YÜKSEK olduğu için tahvil, nominal değerinin üzerinde (primli) ihraç edilmiştir; tahsil edilen 226.192 TL nakit girişi karşısında tahvil borcu bu tutarla (nominal 200.000 + prim 26.192) alacaklanır. Yani Tahvil Borcu Hesabı 226.192 TL alacaklı kaydedilir. Çeldiricileri ayırt et: nominal faiz piyasadan yüksek olduğundan iskonto değil PRİM oluşur (C ve E iskonto dediği için yanlış); prim alacak kaydedilir, borçlanmaz (D yanlış); tahvil borcu alacaklanır, borçlanmaz (B yanlış). Doğru cevap A’dır.
Soru 10
Nar Finansal Kiralama İşletmesi 2 Ocak 2025 tarihinde sahip olduğu bir makine ile ilgili olarak Barış İşletmesi ile bir finansal kiralama sözleşmesi imzalamıştır. Kiralama sözleşmesine göre Nar Finansal Kiralama İşletmesi 3 yıl boyunca her yılın sonunda 200.000 TL tahsil edecektir. Sözleşmede yer alan faiz oranı yüzde 10’dur. 3. yıl sonunda makinenin mülkiyeti Barış İşletmesine geçecektir. 3 yıl boyunca yapılacak olan kira tahsilatlarının bugünkü değeri yüzde 10 faiz oranı ile 497.400 TL olarak hesaplanmıştır.
Nar Finansal Kiralama İşletmesinin finansal kiralama sözleşmesine taraf olduğu 2 Ocak 2025 tarihinde (brüt yönteme göre) yapması gereken günlük defter kaydı ile ilgili aşağıdaki ifadelerden hangisi doğrudur?
DDoğru cevap
Açıklama
Brüt yöntemde Finansal Kiralama Alacakları, toplam tahsilat olan 3 x 200.000 = 600.000 TL ile borçlandırılır; gerçek (bugünkü) değer 497.400 TL olduğundan aradaki fark olan gerçekleşmemiş faiz geliri = 600.000 – 497.400 = 102.600 TL bir düzeltici (negatif) hesap olarak ALACAKLANDIRILIR. İşlem: 600.000 – 497.400 = 102.600 TL gerçekleşmemiş faiz geliri. Çeldiricileri ayırt et: alacaklar 600.000 borçlanır (A ve C yanlış); gerçekleşmemiş faiz geliri borçlanmaz, alacaklanır (B yanlış); sözleşme tarihinde henüz nakit tahsilatı yoktur (E yanlış). Doğru cevap D’dir.
Soru 11
Zar İşletmesi 1 Ocak 2024 tarihinde nominal değeri 900.000 TL, nominal faizi yüzde 10, faiz ödemeleri her yılın 1 Ocak tarihinde olan 5 yıl vadeli tahvili 900.000 TL’ye ihraç etmiştir. Piyasa faiz oranı yüzde 10’dur. Tahvilin anaparası vadesinde bir kerede ödenecektir.
Zar İşletmesinin 2025 yılı kâr-zarar tablosunda tahvil ile ilgili raporlanacak olan faiz gideri ne kadardır?
DDoğru cevap
Açıklama
Nominal faiz (yüzde 10) ile piyasa faizi (yüzde 10) EŞİT olduğundan tahvil başabaş (nominal değerinden) ihraç edilmiştir; ne prim ne iskonto vardır, dolayısıyla her yılın faiz gideri sabittir. İşlem: faiz gideri = nominal değer x faiz oranı = 900.000 x yüzde 10 = 90.000 TL. Sık yapılan hata: birden çok yılın faizini toplamak (örneğin 180.000 ya da 360.000) ya da prim/iskonto itfası eklemektir; başabaş ihraçta yıllık faiz sabittir ve 90.000 TL’dir. Doğru cevap D’dir.
Soru 12
Çilek İşletmesi 1 Aralık 2025 tarihinde Limon İşletmesinin hisse senetlerini 120.000 TL’ye satın almış ve bu hisse senetlerini “Alım-Satım Amaçlı Menkul Kıymet” olarak sınıflandırmıştır. 31 Aralık 2025 tarihi itibarıyla Çilek İşletmesinin elinde bulunan Limon İşletmesinin hisse senetlerinin gerçeğe uygun değeri 110.000 TL olmuştur.
Çilek İşletmesinin 2025 yılına ilişkin finansal tabloları ile ilgili olarak aşağıdaki ifadelerden hangisi doğrudur?
ADoğru cevap
Açıklama
Alım-satım amaçlı menkul kıymetler dönem sonunda gerçeğe uygun değerle ölçülür ve değer değişimi DOĞRUDAN kâr veya zarara yansıtılır. Değer 120.000’den 110.000’e düştüğünden 10.000 TL’lik düşüş, kâr-zarar tablosunda “Menkul Kıymet Değer Düşüş Zararı” olarak raporlanır. İşlem: 120.000 – 110.000 = 10.000 TL zarar. Çeldiricileri ayırt et: alım-satım amaçlıda fark öz kaynaktaki “değerleme farkı”na değil kâr-zarara gider (B, E yanlış); bilançoda menkul kıymet artık gerçeğe uygun değer olan 110.000 ile gösterilir, 120.000 (C) ya da 10.000 (D) değil. Doğru cevap A’dır.
Soru 13
Toprak İşletmesi 10 Nisan 2025 tarihinde yeni ortak bulma yoluyla sermaye artırma kararı almıştır. 15 Haziran 2025 tarihinde nominal değeri 600.000 TL olan hisse senetleri yeni ortaklara 760.000 TL’ye satılmıştır.
Toprak İşletmesinin 15 Haziran 2025 tarihinde yapması gereken günlük defter kaydı ile ilgili olarak aşağıdaki ifadelerden hangisi doğrudur?
ADoğru cevap
Açıklama
Hisse senetleri nominal değerinin (600.000) üzerinde bir bedelle (760.000) satıldığında, aradaki fark “hisse senedi ihraç primi”dir ve bir öz kaynak kalemi olarak ALACAKLANDIRILIR. İşlem: ihraç primi = satış bedeli – nominal değer = 760.000 – 600.000 = 160.000 TL. Kayıtta Sermaye Hesabı nominal değerle (600.000) alacaklanır, ihraç primi 160.000 alacaklanır, Banka/Kasa 760.000 borçlanır. Çeldiricileri ayırt et: prim borçlanmaz alacaklanır (B yanlış); sermaye 760.000 değil nominal 600.000 alacaklanır (C yanlış); prim 600.000 değil 160.000’dir (D yanlış); sermaye borçlanmaz (E yanlış). Doğru cevap A’dır.
Soru 14
Begüm İşletmesi 2025 yılı kâr veya zarar tablosunda 260.000 TL kâr raporlamıştır. 2 Şubat 2026 tarihinde yapılan ortaklar genel kurulunda 2025 yılı kârının 60.000 TL’lik kısmının kâr payı olarak dağıtılması kararlaştırılmıştır.
Begüm İşletmesinin 31 Aralık 2025 tarihli bilançosunda yer alacak “Kâr Yedekleri Hesabı”na eklenecek olan yasal yedek tutarı ne kadardır?
EDoğru cevap
Açıklama
Verilen anahtara göre doğru cevap 19.000 TL’dir. Türk Ticaret Kanunu’na göre yasal yedek iki kademede hesaplanır: (1) Birinci tertip yasal yedek, dönem kârının yüzde 5’i: 260.000 x yüzde 5 = 13.000 TL. (2) İkinci tertip yasal yedek, dağıtılan kâr payının sermayenin yüzde 5’ini aşan kısmının onda biridir; dağıtılan 60.000 üzerinden ilave yedek ayrılır. Bu iki kademenin toplamı 19.000 TL yasal yedek olarak Kâr Yedekleri Hesabına eklenir. Sık yapılan hata: yalnızca birinci tertibi (13.000 – D) hesaplayıp ikinci tertibi atlamaktır. Doğru cevap E’dir.
Soru 15
Fas İşletmesi 1 Ocak 2025 tarihinde maliyeti 100.000 TL olan bir taşıt aracı satın almıştır. Taşıt aracının yararlı ömrü 5 yıl olarak belirlenmiş, eşit paylı amortisman yönteminin kullanılmasına karar verilmiştir. Vergi kurallarına göre de taşıt aracının yararlı ömrü 5 yıldır. Fakat vergi kurallarına göre işletme bu taşıt aracı için hızlandırılmış amortisman yöntemini kullanmaktadır. 2025 yılı için ülkedeki vergi oranı yüzde 25’tir.
Fas İşletmesinin 31 Aralık 2025 tarihli bilançosunda ertelenmiş vergi ile ilgili raporlanacak olan hesap ve bakiyesi ne kadardır?
BDoğru cevap
Açıklama
Muhasebede eşit paylı amortisman (100.000/5 = 20.000), vergide ise hızlandırılmış amortisman kullanılıyor. Hızlandırılmış yöntemde ilk yıl amortisman daha yüksektir (örneğin yüzde 40 = 40.000); böylece vergi matrahı muhasebe kârından düşük olur. Vergide daha fazla gider yazılması, GELECEKTE daha az gider (daha çok vergi) demektir; bu geçici fark “ertelenmiş vergi YÜKÜMLÜLÜĞÜ” doğurur. İşlem: amortisman farkı = 40.000 – 20.000 = 20.000 TL; ertelenmiş vergi = 20.000 x yüzde 25 = 5.000 TL yükümlülük. Vergide önce daha çok gider yazıldığı için varlık değil yükümlülük doğar. Doğru cevap B’dir.
Soru 16
Mars İşletmesinin 31 Aralık 2025 tarihli ayarlamalar öncesi mizanında “Kasa Noksanı Hesabı”nın bakiyesi 40.000 TL’dir. Yapılan inceleme sonucunda aralık ayı içinde ödenen 40.000 TL’lik doğalgaz faturasının kayıtlara geçirilmediği tespit edilmiştir.
Mars İşletmesinin bu hatanın düzeltilmesi ile ilgili yapması gereken günlük defter kaydı ile ilgili olarak aşağıdaki ifadelerden hangisi doğrudur?
EDoğru cevap
Açıklama
Kasadan 40.000 TL çıkmış (doğalgaz ödenmiş) ama gider kaydedilmediği için kasa fiilen eksik görünmüş ve “Kasa Noksanı” hesabına atılmıştır. Hatanın nedeni anlaşıldığında, gerçek gider olan “Doğalgaz Gideri Hesabı” 40.000 TL BORÇLANDIRILIR ve karşılığında Kasa Noksanı Hesabı alacaklanarak (kapatılarak) düzeltme yapılır. Çeldiricileri ayırt et: noksan hesabı borçlanmaz, kapatılmak için alacaklanır (A yanlış); olay bir kasa fazlası değildir (B yanlış); kasa bu kayıtta hareket etmez, çünkü nakit zaten çıkmıştı (C, D yanlış). Eksik kaydedilen gider borçlandırılır. Doğru cevap E’dir.
Soru 17
Aşağıdakilerden hangisi bilançoda borçlar arasında raporlanmaz?
EDoğru cevap
Açıklama
Önceden (peşin) ödenmiş sigorta gideri, işletmenin gelecekte hizmet alma hakkını ifade eden bir VARLIK kalemidir (peşin ödenmiş giderler); bir borç değildir. Çeldiricileri ayırt et: borç senetleri (A) ödenecek bir yükümlülük; ödenecek ücret gideri (B) çalışanlara olan borç; kazanılmamış abonelik geliri (C) ve peşin tahsil edilmiş kira geliri (D) ise işletmenin henüz hizmet sunmadığı, gelecekte hizmet sunma yükümlülüğü doğuran “ertelenmiş gelir” niteliğinde borçlardır. Tek varlık kalemi olan peşin ödenmiş sigorta borç değildir. Doğru cevap E’dir.
Soru 18
Muhasebe kuralları tarafından bu yıl gider olarak kabul edilen bir harcamanın, vergi kanunlarına göre bu yıl değil gelecek yıllarda gider olarak kabul edilmesi aşağıdakilerden hangisini ortaya çıkarır?
DDoğru cevap
Açıklama
Bir harcama muhasebede bu yıl gider yazılıp vergide gelecek yıllara erteleniyorsa, bu yıl vergi matrahı muhasebe kârından YÜKSEK olur (gider vergide kabul edilmediği için bu yıl daha çok vergi ödenir). Gelecekte bu gider vergiden düşüleceği için daha az vergi ödenecektir; yani işletmenin geleceğe dönük bir vergi avantajı (alacağı) doğar. Bu da “ertelenmiş vergi VARLIĞI”dır. Çeldiricileri ayırt et: ertelenmiş vergi yükümlülüğü (A) tam tersi durumda (vergide önce, muhasebede sonra gider) doğar; B, C ve E ise bu geçici fark kavramını karşılamaz. Bu yıl fazla vergi, gelecekte avantaj varlık doğurur. Doğru cevap D’dir.
Soru 19
Assos İşletmesi mal alış satış işlemlerinin muhasebeleştirilmesinde sürekli envanter yöntemini kullanmaktadır. Assos İşletmesinin sahip olduğu stoklarının 31 Aralık 2025 tarihinde maliyet değeri 200.000 TL, net gerçekleşebilir değeri ise 230.000 TL’dir.
Assos İşletmesinin stokları ile ilgili olarak 31 Aralık 2025 tarihinde yapması gereken ayarlama kaydı ile ilgili olarak aşağıdaki ifadelerden hangisi doğrudur?
BDoğru cevap
Açıklama
Stoklar, maliyet değeri ile net gerçekleşebilir değerin DÜŞÜK olanıyla değerlenir. Burada maliyet 200.000, net gerçekleşebilir değer 230.000’dir; yani net gerçekleşebilir değer maliyetten yüksektir. Stok değer düşüklüğü yalnızca net gerçekleşebilir değer maliyetin ALTINA düştüğünde kaydedilir; muhasebede değer artışı (kazancı) kaydedilmez (ihtiyatlılık ilkesi). Bu durumda stok zaten maliyetle (düşük olanla) gösterilmeye devam eder, herhangi bir düzeltme gerekmez. Sık yapılan hata: aradaki 30.000 farkı kazanç ya da zarar olarak kaydetmektir; değer arttığında kayıt yapılmaz. Doğru cevap B’dir.
Soru 20
Bakırköy İşletmesi 1 Eylül 2025 tarihinde peşin fiyatı 300.000 TL olan bir malı 400.000 TL’lik 5 ay vadeli bir senet vererek satın almıştır.
Bakırköy İşletmesinin 31 Aralık 2025 tarihli bilançosunda borçları arasında raporlanacak olan borç senetlerinin net değeri ne kadardır?
EDoğru cevap
Açıklama
Senedin nominal değeri 400.000, peşin (gerçek) değeri 300.000 olduğundan toplam vade farkı (faiz) = 400.000 – 300.000 = 100.000 TL’dir ve bu 5 aya yayılır (aylık 20.000 TL). 1 Eylül – 31 Aralık arası 4 ay geçmiştir, yani 4 x 20.000 = 80.000 TL faiz tahakkuk etmiştir; geriye 1 aylık (20.000 TL) gerçekleşmemiş (kazanılmamış) faiz kalır. Net borç senedi değeri = nominal – gerçekleşmemiş faiz = 400.000 – 20.000 = 380.000 TL. Sık yapılan hata: tüm vade farkını düşmek (300.000 – B) ya da hiç reeskont yapmamaktır (400.000 – D); yalnızca dönem sonunda henüz işlememiş faiz düşülür. Doğru cevap E’dir.
Soru 21
Hasılat hangi değer ile kayıtlara alınmaktadır?
BDoğru cevap
Açıklama
Hasılat, alınan veya alınacak bedelin gerçeğe uygun değeriyle, yani peşin satış değeriyle ölçülür. Vadeli bir satışta toplam tutarın içindeki vade farkı (faiz) hasılattan ayrıştırılır ve faiz geliri olarak ayrı raporlanır; mal/hizmet satış hasılatı yalnızca peşin değer kadardır. Çeldiricileri ayırt et: net defter değeri (A) ve maliyet değeri (E) varlıkların kayıtlı tutarıyla, kullanım değeri (C) ve geri kazanılabilir değer (D) ise değer düşüklüğü testiyle ilgilidir; hasılatın ölçüm esası peşin satış (gerçeğe uygun) değerdir. Doğru cevap B’dir.
Soru 22
Bir işletmenin sahip olduğu, fiziksel varlığı olmayan ancak tanımlanabilir ve kontrol edilebilen (marka, patent, lisans gibi) varlıkları aşağıdakilerden hangisidir?
BDoğru cevap
Açıklama
Maddi olmayan duran varlıklar; fiziksel bir varlığı bulunmayan ancak tanımlanabilen, işletmenin kontrolünde olan ve gelecekte ekonomik fayda sağlaması beklenen varlıklardır (patent, marka, lisans, telif, şerefiye gibi). Çeldiricileri ayırt et: maddi duran varlıklar (A) fiziksel varlığı olan (bina, makine), stoklar (C) satılmak üzere tutulan mallar, hazır değerler (D) kasa/banka, menkul kıymetler (E) ise hisse/tahvil gibi finansal araçlardır. Fiziksel varlığı olmayan tanımlanabilir varlık maddi olmayan duran varlıktır. Doğru cevap B’dir.
Soru 23
Tahakkuk esasına göre, henüz tahsil edilmemiş olsa bile dönem içinde kazanılan (hak edilen) bir gelir dönem sonunda nasıl muhasebeleştirilir?
ADoğru cevap
Açıklama
Tahakkuk esasına göre gelir, tahsil edildiğinde değil, KAZANILDIĞINDA (hak edildiğinde) kaydedilir. Dönem içinde hak edilmiş ama henüz tahsil edilmemiş bir gelir, dönem sonunda “gelir tahakkuku” kaydıyla hem bir gelir hem de karşılığında bir alacak (gelir tahakkukları) olarak finansal tablolara yansıtılır. Çeldiricileri ayırt et: nakit esasını yansıtan “tahsil edilince yazma” (B) tahakkuk esasına aykırıdır; kazanılan bir gelir gider (C), sermaye (D) ya da borç (E) olarak kaydedilmez. Hak edilen gelir tahakkuk ettirilir. Doğru cevap A’dır.
Soru 24
Bir varlığın maliyet bedelinden birikmiş amortismanın düşülmesiyle bulunan değere ne ad verilir?
ADoğru cevap
Açıklama
Net defter değeri (kayıtlı değer); bir duran varlığın maliyet bedelinden, o güne kadar ayrılmış birikmiş amortismanın (ve varsa değer düşüklüğü karşılığının) düşülmesiyle bulunan değerdir. Çeldiricileri ayırt et: gerçeğe uygun değer (B) piyasa koşullarındaki değişim değeri; net gerçekleşebilir değer (C) satıştan elde edilecek net tutar; kullanım değeri (D) varlığın kullanımından beklenen nakit akışlarının bugünkü değeri; nominal değer (E) ise üzerinde yazılı itibari değerdir. Maliyetten amortisman düşülmüş değer net defter değeridir. Doğru cevap A’dır.
Soru 25
Bir işletmenin kısa vadeli borçlarını ödeyebilme gücünü (kısa vadeli varlıkların kısa vadeli borçlara oranını) gösteren orana ne ad verilir?
ADoğru cevap
Açıklama
Cari oran = Dönen (kısa vadeli) Varlıklar / Kısa Vadeli Borçlar formülüyle hesaplanır ve işletmenin kısa vadeli borçlarını dönen varlıklarıyla karşılayabilme gücünü (likiditesini) gösterir. Çeldiricileri ayırt et: kaldıraç oranı (B) borç/varlık yapısını, brüt kâr marjı (C) satış kârlılığını, stok devir hızı (D) stokların ne kadar hızlı satıldığını, özkaynak kârlılığı (E) ise öz kaynağın getirisini ölçer. Kısa vadeli ödeme gücünü gösteren likidite oranı cari orandır. Doğru cevap A’dır.
Soru 26
Muhasebenin temel kavramlarından, işletmenin aksine bir kanıt olmadıkça faaliyetlerini öngörülebilir bir gelecekte de sürdüreceğini varsayan kavram aşağıdakilerden hangisidir?
ADoğru cevap
Açıklama
İşletmenin sürekliliği kavramı; aksine bir kanıt (kapanma, tasfiye kararı vb.) bulunmadıkça işletmenin faaliyetlerini öngörülebilir bir gelecekte de sürdüreceğini varsayar; bu nedenle varlıklar tasfiye değil maliyet/devam değeriyle raporlanır. Çeldiricileri ayırt et: dönemsellik (B) faaliyetlerin belirli dönemlere bölünmesi; ihtiyatlılık (C) muhtemel giderlerin/zararların dikkate alınıp gelirlerin gerçekleşmeden yazılmaması; tutarlılık (D) aynı yöntemlerin sürdürülmesi; özün önceliği (E) ise işlemlerin biçiminden çok özüne göre kaydedilmesidir. Faaliyetin süreceği varsayımı süreklilik kavramıdır. Doğru cevap A’dır.