Ekonometri 2024-2025 Vize Soruları
Ekonometri 2024-2025 Vize Soruları
Giriş
Ekonometri, iktisadi teorileri test etmek ve ekonomik ilişkileri ölçmek amacıyla istatistiksel yöntemleri ve matematiksel modelleri kullanan bir bilim dalıdır. Ekonometrik analiz, farklı veri türleri üzerine kuruludur. Bireysel birimlere (firma, hanehalkı) ait veriler “mikro veri” (örn: Z işletmesinin aylık satışları) olarak adlandırılır. Farklı birimlerin tek bir zaman noktasındaki verileri “kesit verisi” (örn: 2011’de G20 ülkelerinin enflasyon oranları) iken, bir birimin zaman içindeki hareketlerini gösteren verilere zaman serisi denir. “Mevsimsellik”, turizm gelirleri gibi yıllık periyotlarda tekrarlanan dalgalanmalardır; “AR-GE harcamaları” ise genellikle bu özelliği göstermez.
Regresyon Analizinin Temelleri
Ekonometrinin en temel aracı regresyon analizidir. Regresyon, değişkenler arasındaki nedensellik ilişkisini incelerken, korelasyon sadece değişkenler arasındaki “birlik ve beraberliği” (ilişkinin yönü ve gücü) arar.
En Küçük Kareler (EKK) Yöntemi ve Parametre Tahmini
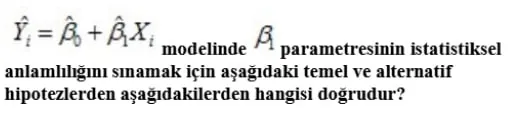
Regresyon modelindeki parametreler (β₀ ve β₁) genellikle En Küçük Kareler (EKK) yöntemi ile tahmin edilir. Bu tahminlerin ne kadar güvenilir olduğunun ölçüsü ise o “tahmin edilen parametrenin standart hatasıdır”. Standart hata küçüldükçe güvenilirlik artar.
Bir parametre tahmincisinin varyansı (ve dolayısıyla standart hatası) çeşitli faktörlere bağlıdır. Ana kütle hata terimi varyansı arttıkça ve X’teki değişim azaldıkça varyans büyür. Ancak, “gözlem sayısı (n) arttıkça, tahminin varyansı küçülür” (büyümez).
Modelin Yorumlanması ve Anlamlılığı
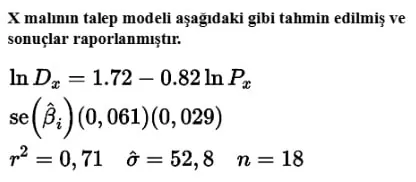
Tahmin edilen bir regresyon modeli (örn: Satışlar = 2.897 - 0.674 Fiyat), değişkenler arasındaki ilişkiyi yorumlamamızı sağlar. Eğer Fiyat’ın birimi “bin TL”, Satışlar’ın birimi “ton” ise, -0.674 olan eğim katsayısı; “Fiyatlar 1000 TL artarsa satışların 0.674 ton düşeceği” şeklinde yorumlanır.
Normal Dağılım ve Tahminin Standart Hatası
EKK yönteminin geçerliliği için hata terimlerinin normal dağıldığı varsayılır. Jarque-Bera (JB) testi, bu varsayımı kontrol etmek için kullanılan istatistiksel testlerden biridir. “Tahminin standart hatası” (SEE), regresyon doğrusunun verilere genel uyumunu gösteren bir ölçüdür ve ana kütle hata terimi varyans tahmininin kareköküdür. Basit regresyon modelinde serbestlik derecesi (n-2)’dir, gözlem sayısına (n) eşit değildir.
Ekonometri 2024-2025 Vize Soruları
Ekonometri 2024-2025 Vize Soruları