Bütünleme 2024-2025 26 soru

Ekonometri 2024-2025 Bütünleme

Kaynak: https://lolonolo.com/2026/09/09/ekonometri-2024-2025-butunleme-sorulari/

📖 Konu özeti (sınav öncesi tekrar)

Ekonometri 2024-2025 Bütünleme Soruları

Ekonometri 2024-2025 Bütünleme Soruları

Ekonometri Dersi Hakkında

Ekonometri dersi, iktisadi ilişkilerin istatistiksel yöntemlerle ölçülmesini ve test edilmesini konu alır. Ders kapsamında veri türleri, en küçük kareler yöntemiyle model tahmini, belirlilik katsayısı, hipotez testleri, ANOVA tablosu, otokorelasyon, değişen varyans, çoklu doğrusal bağlantı ve spesifikasyon hataları işlenir. Bütünleme sınavında sorular hem kavram hem de hesaplama ağırlıklı gelir; formüllerin hangi veriyle çalıştığını bilmek belirleyicidir.

Veri Türleri

Yatay kesit verisi, belirli bir zaman noktasında farklı birimlerden toplanan verilerdir; öğrencilerin aynı yıldaki sınav notları buna örnektir. Zaman serisi verisi tek bir birimin farklı dönemlerdeki gözlemlerini, panel veri ise aynı birimlerin birden çok dönem boyunca izlenmesini ifade eder.

EKK Tahmini ve Sapmalı Kalıp

En küçük kareler yönteminde parametreler, kalıntı kareler toplamını en küçükleyecek şekilde tahmin edilir. Değişkenler ortalamalarından farklarla ifade edildiğinde (sapmalı kalıp) sabit terim denklemden düşer ve model ŷt = β̂1xt biçimini alır; sabit terim ise β̂0 = Ȳ – β̂1X̄ ile ayrıca hesaplanır.

Ana kütle hata terimi varyansının tahmini, kalıntı kareler toplamının serbestlik derecesine bölünmesiyle bulunur. İki değişkenli modelde serbestlik derecesi n-2’dir.

Belirlilik Katsayısı ve ANOVA

Belirlilik katsayısı, bağımlı değişkendeki toplam değişmenin regresyonla açıklanan oranını gösterir. Çok değişkenli modellerde her yeni değişken açıklanan değişmeyi artırdığı, toplam değişme ise sabit kaldığı için belirlilik katsayısı yanıltıcı biçimde yükselir; bu mahzuru gidermek için düzeltilmiş belirlilik katsayısı kullanılır.

ANOVA tablosunda regresyonla açıklanan ve açıklanamayan değişmelerin kareler toplamları serbestlik derecelerine bölünerek kareler ortalamaları elde edilir. Regresyonun anlamlılık testinde F istatistiği, açıklanan kareler ortalamasının açıklanamayan kareler ortalamasına bölünmesiyle hesaplanır.

Basit korelasyon katsayısı belirlilik katsayısının kareköküdür; işareti eğim katsayısının işaretiyle aynıdır.

Hipotez Testleri

Tek bir parametrenin anlamlılığı t testiyle sınanır: hesaplanan t değeri, katsayının standart hatasına bölünmesiyle bulunur ve tablo değeriyle karşılaştırılır. Birden fazla parametreyi aynı anda ilgilendiren hipotezler birleşik hipotez testiyle sınanır; bu testte hem kısıtlı hem kısıtsız modelin tahmini gerekir ve kısıtsız modelin kalıntı kareler toplamı kısıtlı modelinkinden küçüktür.

Hataların normallik varsayımı Jarque-Bera testiyle sınanır. Log-doğrusal modellerde bir değişkenin katsayısı doğrudan esneklik değerini verir.

Otokorelasyon ve Değişen Varyans

Otokorelasyon, ardışık hata terimleri arasında ilişki bulunmasıdır ve Durbin-Watson testiyle araştırılır. DW istatistiği ardışık kalıntı farklarının kareleri toplamının, kalıntı kareler toplamına bölünmesiyle hesaplanır; 0 ile 4 arasında değer alır ve otokorelasyon yoksa 2’ye yakın çıkar. Durbin-Watson testi ayrıca model kurma hatasının tespitinde de kullanılır.

Değişen varyans (heteroskedasite), hata terimi varyansının her alt ana kütle için sabit olmaması durumudur. Varyansın tüm gözlemlerde sabit olması ise sabit varyans (homoskedasi) varsayımıdır ve EKK tahmincilerinin etkinliği için gereklidir.

Çoklu Doğrusal Bağlantı ve Spesifikasyon Hataları

Çoklu doğrusal bağlantı, açıklayıcı değişkenler arasında güçlü ilişki bulunmasıdır. Göstergeleri arasında değişkenler arası yüksek basit korelasyon katsayısı, yüksek varyans büyütme faktörü (VİF), X’X matrisinin determinantının sıfıra yaklaşması ve yüksek belirlilik katsayısına rağmen t testlerinin anlamsız çıkması sayılır. Otokorelasyon ve değişen varyansın varlığı ise ayrı sorunlardır, çoklu bağlantı göstergesi değildir.

Spesifikasyon hataları arasında gereksiz değişkenin modele alınması, ilgili değişkenin dışlanması, modelin matematiksel biçiminin yanlış belirlenmesi ve bağımsız değişkenlerdeki ölçme hataları yer alır. Tahmin edilen parametrenin sapmalı olması ise bu hataların bir sonucudur.

Sınava Nasıl Çalışılmalı?

Bu derste hesap soruları kısa formüllere dayanır: hata varyansı tahmini, DW istatistiği, F istatistiği, kalıntı kareler toplamı, korelasyon katsayısı ve esneklik. Bu formülleri tek sayfada toplayıp örnek üzerinde çalışmak en verimli yöntemdir. Kavram sorularında ise sorun adı ile göstergesini (otokorelasyon-DW, normallik-Jarque Bera, çoklu bağlantı-VİF) eşleştirmek gerekir. Aşağıdaki 25 soruluk set bütünleme sınavında çıkan kalıpları gösterir; her sorunun altındaki açıklamalar çözüm adımlarını ve çeldiricilerin neden yanlış olduğunu anlatır.

Ekonometri 2024-2025 Bütünleme Soruları
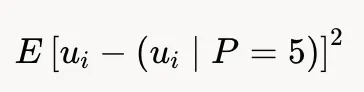
26 soru
Şıkka dokun, anında açıklamasını gör — ya da çalışma modunda tüm cevapları aç.
Soru 1
Ŷi = -13,6 + 19,71Xi
Σûi² = 12,82
n = 18
Yukarıda tahmin edilen örnek regresyon denkleminin ana kütle hata terimi varyans tahmini aşağıdakilerden hangisidir?
BDoğru cevap
Açıklama
Ana kütle hata terimi varyansının tahmini, kalıntı kareler toplamının serbestlik derecesine bölünmesiyle bulunur. İki değişkenli modelde serbestlik derecesi n-2 olduğundan 18-2 = 16 elde edilir. Buna göre 12,82 / 16 = 0,80 bulunur.
Soru 2
Durbin-Watson testi, otokorelasyonun tespitinin dışında aşağıdaki amaçlardan hangisi için kullanılır?
ADoğru cevap
Açıklama
Durbin-Watson istatistiği ardışık kalıntılar arasındaki ilişkiyi ölçer; ancak modelde önemli bir değişken dışlandığında ya da matematiksel biçim yanlış seçildiğinde de kalıntılar sistematik bir örüntü gösterir ve DW değeri sapar. Bu nedenle test, model kurma hatasının tespitinde de kullanılır. Normallik Jarque-Bera ile, çoklu bağlantı ise VİF ile incelenir.
Soru 3
Ŷi = β̂0 – 1,5X1i + 3,25X2i
ΣYi = 250
ΣX1i = 100
ΣX2i = 400
n = 10
Yukarıdaki verilere göre örnek regresyon denkleminde β̂0’ın değeri aşağıdakilerden hangisidir?
ADoğru cevap
Açıklama
Regresyon doğrusu ortalamalar noktasından geçtiği için Ȳ = β̂0 – 1,5X̄1 + 3,25X̄2 eşitliği yazılır. Ortalamalar Ȳ = 250/10 = 25; X̄1 = 100/10 = 10; X̄2 = 400/10 = 40 olarak bulunur. Yerine konduğunda 25 = β̂0 – 15 + 130 elde edilir ve β̂0 = -90 sonucuna ulaşılır.
Soru 4
Aşağıdakilerden hangisi yatay kesit verisidir?
EDoğru cevap
Açıklama
Yatay kesit verisi, belirli bir zaman noktasında farklı birimlerden derlenen gözlemlerden oluşur; burada birimler öğrenciler ve zaman noktası tek bir sınav dönemidir. A, C ve D seçenekleri tek bir birimin zaman içindeki değerlerini verdiği için zaman serisidir. B seçeneği ise hem birim hem zaman boyutu içerdiğinden panel veridir.
Soru 5
Bir malın fiyatı (P) 5 lira iken malın talep (D) miktarları 36, 39, 40, 42, 43 olarak gerçekleşmiştir. Talebin beklenen değeri 40 olduğuna göre malın fiyatı 5 lira iken hata teriminin koşullu varyansı Ekonometri 2024-2025 Bütünleme Soruları Soru 5 nedir?
BDoğru cevap
Açıklama
Koşullu varyans, gözlenen değerlerin beklenen değerden sapmalarının karelerinin ortalamasıdır. Sapmalar sırasıyla -4; -1; 0; 2 ve 3 olup kareleri 16; 1; 0; 4 ve 9’dur. Toplam 30 olduğuna göre varyans 30 / 5 = 6 bulunur.
Soru 6
35 gözlem kullanılarak tahmin edilen örnek regresyon denklemi ve kalıntılar ile ilgili hesaplanmış ara sonuçlar aşağıdaki gibidir:
Ŷt = 1-58 + 0,05Xt
Σ(ût – ût-1)² = 15,1
Σût² = 77,1
Σût = 0
Durbin-Watson (DW) test istatistiğinin değeri aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
Durbin-Watson istatistiği, ardışık kalıntı farklarının kareleri toplamının kalıntı kareler toplamına bölünmesiyle hesaplanır. Verilen değerlerle 15,1 / 77,1 işlemi yapılır ve sonuç 0,196 çıkar. Değerin 2’den oldukça küçük olması modelde pozitif otokorelasyon bulunduğuna işaret eder.
Kareler toplamı Serbestlik derecesi Kareler toplamının ortalaması
Regresyon ile açıklanan değişme 25 2 …….
Regresyon ile açıklanamayan değişme 5 ……. 0,625
Toplam değişme 30 10 …..
Soru 7
Yukarıdaki varyans analiz tablosundaki (ANOVA) verilere göre regresyonun anlamlılığının testi için hesaplanan test istatistiğinin değeri aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
F istatistiği, regresyonla açıklanan kareler ortalamasının açıklanamayan kareler ortalamasına bölünmesiyle bulunur. Açıklanan kareler ortalaması 25 / 2 = 12,5; açıklanamayan kareler ortalaması ise tabloda 0,625 olarak verilmiştir. Buna göre F = 12,5 / 0,625 = 20 hesaplanır.
Soru 8
Aşağıdakilerden hangisi modelde çoklu doğrusal bağlantı varlığının göstergelerinden biri değildir?
CDoğru cevap
Açıklama
Otokorelasyon ve değişen varyans, hata terimine ilişkin ayrı varsayım ihlalleridir ve açıklayıcı değişkenler arasındaki ilişkiyle ilgili değildir. Çoklu doğrusal bağlantının göstergeleri; yüksek ikili korelasyon, büyük VİF değeri, X’X matrisinin determinantının sıfıra yaklaşması ve yüksek R² ile anlamsız t değerlerinin birlikte görülmesidir. Bu nedenle gösterge olmayan seçenek C’dir.
Soru 9
Çok değişkenli regresyon modellerinde, belirlilik katsayısı (R²) yerine düzeltilmiş belirlilik katsayısının kullanılmasının sebebi aşağıdakilerden hangisidir?
ADoğru cevap
Açıklama
Toplam değişme yalnızca bağımlı değişkenin verilerine bağlıdır ve modele değişken eklenmesiyle değişmez. Buna karşılık her yeni değişken açıklanan değişmeyi bir miktar artırdığı için R² hiçbir zaman düşmez ve modelin gerçekte iyileşmediği durumlarda bile yükselir. Düzeltilmiş belirlilik katsayısı serbestlik derecesini hesaba katarak bu yanıltıcılığı giderir.
Soru 10
Birleşik hipotez ile ilgili aşağıdaki ifadelerden hangisi yanlıştır?
BDoğru cevap
Açıklama
Kısıtsız model daha fazla parametre içerdiği için veriyi her zaman en az kısıtlı model kadar iyi açıklar; dolayısıyla belirlilik katsayısı kısıtlı modelinkinden küçük olamaz, aksine büyüktür. Bununla tutarlı biçimde kısıtsız modelin kalıntı kareler toplamı daha küçüktür. Bu nedenle yanlış ifade B seçeneğidir.
Soru 11
Ŷt = β̂0 + β̂1X1t + β̂2X2t + β̂3X3t örnek regresyon denklemi için aşağıdakilerden hangisi regresyon ile açıklanan değişmeyi verir? (yi = Yi – Ȳ ; xi = Xi – X̄)
ADoğru cevap
Açıklama
Çok değişkenli modelde regresyonla açıklanan değişme, her eğim katsayısının ilgili açıklayıcı değişken ile bağımlı değişkenin sapma çarpımları toplamıyla çarpılıp toplanmasıyla elde edilir. Katsayıların karesi alınmaz. E seçeneği ise açıklanan değişmeyi değil toplam değişmeyi verir.
Soru 12
Ana kütle regresyon modelindeki hata terimi varyansının, her alt ana kütle için sabit olmaması durumu aşağıdakilerden hangisi ile adlandırılır?
DDoğru cevap
Açıklama
EKK varsayımlarından biri, hata teriminin varyansının tüm gözlemler için sabit olmasıdır; buna sabit varyans (homoskedasi) denir. Bu varsayım sağlanmadığında değişen varyans sorunu ortaya çıkar. Bu durumda EKK tahmincileri sapmasız kalır ancak etkinliğini yitirir ve standart hatalar yanıltıcı hâle gelir.
Soru 13
Yi = β0 + β1Xi + ui modelinin tahmin sonuçları aşağıdaki gibi raporlanmıştır:
Ŷi = 4,08 + 8,42Xi ; n = 30 ; α = 0,05 ; Se(βi) = (12,01) ve (3,61)
Modelin parametrelerinin istatistiksel açıdan anlamlılığı ile ilgili aşağıdakilerden hangisi doğrudur? (t tablo = 2,048)
BDoğru cevap
Açıklama
Hesaplanan t değeri katsayının standart hatasına bölünmesiyle bulunur. Sabit terim için 4,08 / 12,01 = 0,34 elde edilir ve tablo değeri 2,048’den küçük olduğu için β0 anlamsızdır. Eğim katsayısı için 8,42 / 3,61 = 2,33 bulunur; tablo değerinden büyük olduğundan β1 anlamlıdır.
Soru 14
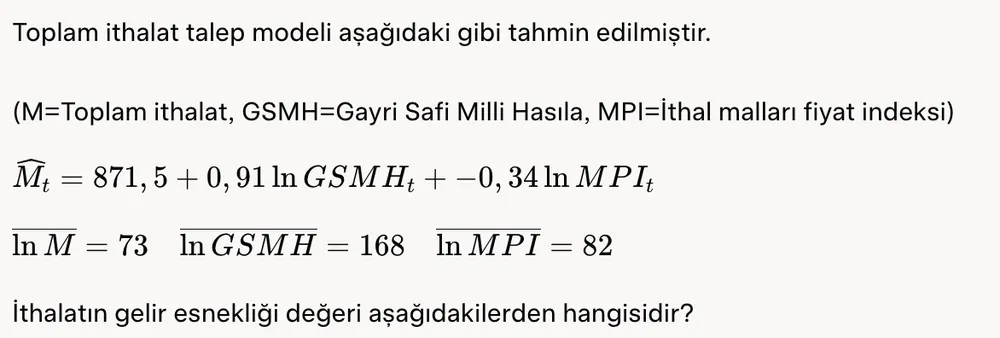
Toplam ithalat talep modeli aşağıdaki gibi tahmin edilmiştir. (M = Toplam ithalat; GSMH = Gayri Safi Milli Hasıla; MPI = İthal malları fiyat indeksi) ln M̂t = 871,5 + 0,91 ln GSMHt – 0,34 ln MPIt ln M = 73 ; ln GSMH = 168 ; ln MPI = 82
EDoğru cevap
Açıklama
Çift logaritmik (log-doğrusal) modellerde bir açıklayıcı değişkenin katsayısı doğrudan esneklik değerini verir. Gelir esnekliği sorulduğu için GSMH değişkeninin katsayısı olan 0,91 alınır; ayrıca bir hesaplama yapılmasına gerek yoktur. 0,34 ise fiyat esnekliğinin mutlak değeridir.
Soru 15
Ekonometri 2024-2025 Bütünleme Soruları Soru 14
İthalatın gelir esnekliği değeri aşağıdakilerden hangisidir?
EDoğru cevap
Açıklama
Çift logaritmik (log-doğrusal) modellerde bir açıklayıcı değişkenin katsayısı doğrudan esneklik değerini verir. Gelir esnekliği sorulduğu için GSMH değişkeninin katsayısı olan 0,91 alınır; ayrıca bir hesaplama yapılmasına gerek yoktur. 0,34 ise fiyat esnekliğinin mutlak değeridir.
Soru 16
Ŷi = -3,1 – 4,9Xi ; r² = 0,81 ; Σû² = 0,035 ; n = 20
Yukarıda tahmin edilmiş regresyon verilerine göre bağımlı değişken (Y) ile bağımsız değişken (X) arasındaki basit korelasyon katsayısı aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
Basit korelasyon katsayısı, belirlilik katsayısının kareköküdür; 0,81’in karekökü 0,9’dur. Katsayının işareti eğim katsayısının işaretiyle aynıdır ve modelde eğim -4,9 olduğu için ilişki negatiftir. Buna göre korelasyon katsayısı -0,9 bulunur.
Soru 17
Aşağıdakilerden hangisi spesifikasyon hatalarından biri değildir?
EDoğru cevap
Açıklama
Spesifikasyon hataları modelin kurulması aşamasında yapılan hatalardır: gereksiz değişken eklemek, ilgili değişkeni dışlamak, yanlış matematiksel biçim seçmek ve hatalı ölçülmüş değişken kullanmak bu kapsamdadır. Parametrenin eğilimli (sapmalı) çıkması ise bir hata türü değil, bu hataların doğurduğu sonuçtur. Bu nedenle doğru cevap E’dir.
Soru 18
Aşağıdakilerden hangisi hataların normallik varsayımının testi için kullanılır?
EDoğru cevap
Açıklama
Jarque-Bera testi, kalıntıların çarpıklık ve basıklık değerlerini kullanarak dağılımın normal dağılıma uygunluğunu sınar. Test istatistiği ki-kare dağılımına uyar ve büyük değerler normallik varsayımının reddedilmesine yol açar. Durbin-Watson otokorelasyonu, sıra korelasyon testi ise değişen varyansı araştırmak için kullanılır.
Aylar Yt Ŷt
Ocak 8 7
Şubat 15 18
Mart 18 14
Nisan 19 21
Soru 19
Yukarıdaki verilere göre kalıntı kareler toplamının (Σût²) değeri nedir?
DDoğru cevap
Açıklama
Kalıntı, gözlenen değer ile tahmin edilen değerin farkıdır. Aylara göre kalıntılar sırasıyla 8-7 = 1; 15-18 = -3; 18-14 = 4 ve 19-21 = -2 olarak bulunur. Karelerinin toplamı 1 + 9 + 16 + 4 = 30 sonucunu verir.
Soru 20
Aşağıdakilerden hangisi p. dereceden otokorelasyonun varlığının araştırılması ile ilgili temel ve alternatif hipotezlerdir? (ρ = Ana kütle otokorelasyon katsayısı ; ρ̂ = Ana kütle otokorelasyon katsayısının tahmini)
DDoğru cevap
Açıklama
Hipotezler örnek istatistikleri üzerine değil ana kütle parametreleri üzerine kurulur; bu nedenle tahmin sembolü değil ρ kullanılır. Temel hipotez tüm otokorelasyon katsayılarının sıfır olduğunu yani otokorelasyon bulunmadığını ileri sürer. Alternatif hipotez ise en az birinin sıfırdan farklı olduğunu belirtir.
Soru 21
Yt = β̂0 + β̂1Xt + ût
Yukarıdaki modelde yer alan parametrelerin En Küçük Kareler Yöntemi ile tahmini için, değişkenlerin ortalamadan farklarla ifade edildiği örnek regresyon denklemi (sapmalı kalıp) aşağıdakilerden hangisidir?
DDoğru cevap
Açıklama
Değişkenler ortalamalarından farklarla yazıldığında sabit terim denklemden düşer ve tahmin denklemi ŷt = β̂1xt biçimini alır. Sabit terim ise ortalamalar kullanılarak β̂0 = Ȳ – β̂1X̄ eşitliğiyle ayrıca hesaplanır. Denklemin sol tarafında tahmin edilen değer bulunduğu için hata terimi de yer almaz.
Soru 22
En küçük kareler yönteminde hata terimi varyansının tüm gözlemler için sabit olması varsayımına ne ad verilir?
BDoğru cevap
Açıklama
Homoskedasi varsayımı, hata teriminin yayılımının açıklayıcı değişkenin her değeri için aynı olmasını ifade eder. Bu varsayım sağlandığında EKK tahmincileri doğrusal sapmasız tahminciler içinde en küçük varyanslı olur. Varsayım bozulduğunda ortaya çıkan duruma değişen varyans (heteroskedasite) denir.
Soru 23
Belirlilik katsayısı (R²) aşağıdakilerden hangisini gösterir?
CDoğru cevap
Açıklama
Belirlilik katsayısı, regresyonla açıklanan kareler toplamının toplam kareler toplamına oranıdır ve sıfır ile bir arasında değer alır. Değerin bire yaklaşması modelin veriyi daha iyi açıkladığını gösterir. Parametrelerin tek tek anlamlılığı ise t testiyle sınanır ve yüksek R² tek başına anlamlılık güvencesi vermez.
Soru 24
Durbin-Watson istatistiği hangi değerler arasında yer alır ve otokorelasyon bulunmadığında yaklaşık kaç olması beklenir?
DDoğru cevap
Açıklama
Durbin-Watson istatistiği teorik olarak 0 ile 4 arasında değer alır. Otokorelasyon bulunmadığında istatistik 2 civarında çıkar; 2’nin belirgin biçimde altındaki değerler pozitif, üstündeki değerler ise negatif otokorelasyona işaret eder. Kesin karar için tablo alt ve üst sınır değerleriyle karşılaştırma yapılır.
Soru 25
Bir modelde hesaplanan varyans büyütme faktörünün (VİF) 10’un üzerinde çıkması aşağıdakilerden hangisine işaret eder?
ADoğru cevap
Açıklama
VİF, bir açıklayıcı değişkenin diğer açıklayıcı değişkenlerle ne ölçüde açıklanabildiğini gösterir; değerin büyümesi değişkenler arası ilişkinin güçlendiğine işaret eder. Uygulamada 10’un üzerindeki değerler ciddi çoklu doğrusal bağlantı göstergesi kabul edilir. Bu durumda katsayıların standart hataları büyür ve t testleri anlamsız çıkabilir.
Soru 26
Aynı birimlerin birden fazla dönem boyunca gözlemlenmesiyle elde edilen veri türü aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
Panel veri hem birim hem zaman boyutu taşır; örneğin farklı ülkelerin birden çok yıla ait büyüme oranları bu türdendir. Bu yapı sayesinde birimler arası farklılıklar ile zaman içindeki değişim aynı modelde incelenebilir. Yatay kesit tek bir zaman noktasını, zaman serisi ise tek bir birimi izler.