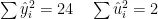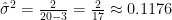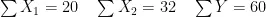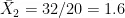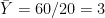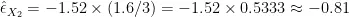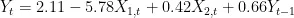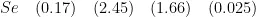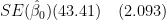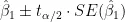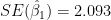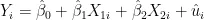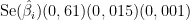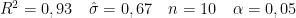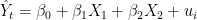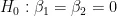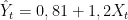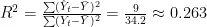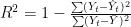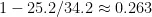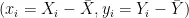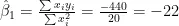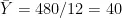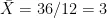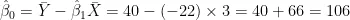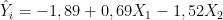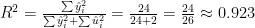Final 2024-2025 20 soru

Ekonometri 2024-2025 Final

Kaynak: https://lolonolo.com/2025/12/24/ekonometri-2024-2025-final-sorulari/

📖 Konu özeti (sınav öncesi tekrar)

Ekonometri 2024-2025 Final Soruları

Ekonometri 2024-2025 Final Soruları

20 soru
Şıkka dokun, anında açıklamasını gör — ya da çalışma modunda tüm cevapları aç.
Soru 1
X 20 30 40 50 60 70 80
Var(Y0) 14.2 12.5 9.5 6.2 5.01 4.02 3.99

Yukarıda verilen tabloya göre aşağıdakilerden hangisi yanlıştır?
DDoğru cevap
Açıklama
Tablo, X’in farklı değerlerine karşılık bağımlı değişken Y’nin koşullu varyanslarını (Var(Y|X)) göstermektedir. Bu, heteroskedastisiteyi (değişen varyans) işaret eder ve X arttıkça varyans azalmaktadır. Ancak tablo, X’in kendi varyansı hakkında bilgi vermez; X genellikle deterministik kabul edilir ve varyansı tablodan çıkarılamaz. Diğer seçenekler tabloyu doğru yorumlar: A ve B varyans azalmasını, C koşullu varyansın dağılımı, E ise basit regresyonda Var(Y|X) = Var(u|X) eşitliğini ifade eder.
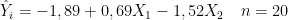
Soru 2
\hat{Y}_i = -1,89 + 0,69 X_1 - 1,52 X_2 \quad n = 20
\sum \hat{y}_i^2 = 24 \quad \sum \hat{u}_i^2 = 2
Ana kütle hata terimi varyansının tahmini hangisidir?
ADoğru cevap
Açıklama
Hata terimi varyansının tarafsız tahmini \hat{\sigma}^2 = \frac{\sum \hat{u}_i^2}{n - k} formülüyle hesaplanır, burada n=20 örneklem boyutu, k=3 parametre sayısıdır (\beta_0, \beta_1, \beta_2). Böylece \hat{\sigma}^2 = \frac{2}{20 - 3} = \frac{2}{17} \approx 0.1176, ki bu yaklaşık 0,12’ye yuvarlanır.
Soru 3
\hat{Y}_i = -1,89 + 0,69 X_1 - 1,52 X_2 \quad n = 20
\sum X_1 = 20 \quad \sum X_2 = 32 \quad \sum Y = 60
Y’nin X₂’ye göre ortalama esneklik değeri aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
Ortalama nokta esnekliği \hat{\epsilon}_{X_2} = \hat{\beta}_2 \cdot \frac{\bar{X}_2}{\bar{Y}} formülüyle hesaplanır. Ortalamalar: \bar{X}_2 = 32 / 20 = 1.6, \bar{Y} = 60 / 20 = 3. Eğim \hat{\beta}_2 = -1.52 olduğundan \hat{\epsilon}_{X_2} = -1.52 \times (1.6 / 3) = -1.52 \times 0.5333 \approx -0.81.
Soru 4
Y_t = 2.11 - 5.78X_{1,t} + 0.42X_{2,t} + 0.66Y_{t-1}
Se \quad (0.17) \quad (2.45) \quad (1.66) \quad (0.025)
n = 40
DW = 1.99
Yukarıda tahmin sonuçları verilmiş modelde otokorelasyon varlığını araştırmak için hangi test kullanılabilir?
BDoğru cevap
Açıklama
Modelde bağımlı değişkenin gecikmeli değeri (Y_{t-1}) bağımsız değişken olarak yer aldığından, standart Durbin-Watson testi otokorelasyon için geçersizdir. Bunun yerine Durbin-h testi kullanılır, çünkü gecikmeli bağımlı değişken durumlarında otokorelasyonu güvenilir şekilde test eder.
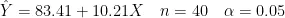
Soru 5
Tahmin edilmiş modelin verilerine göre:
\hat{Y} = 83.41 + 10.21X \quad n = 40 \quad \alpha = 0.05
SE(\hat{\beta}_0) (43.41) \quad (2.093)
Aşağıdakilerden hangisi eğim parametresinin güven aralıklarının oluşturulmasında doğru sonuç verir?
t_{\text{tablo}} = 1,96
DDoğru cevap
Açıklama
Eğim parametresi \beta_1‘in güven aralığı \hat{\beta}_1 \pm t_{\alpha/2} \cdot SE(\hat{\beta}_1) formülüyle hesaplanır. Burada \hat{\beta}_1 = 10.21, SE(\hat{\beta}_1) = 2.093, t = 1.96 (%95 güven için) ve olasılık 0.95’tir (yani 1 - \alpha). A ve B sabit terim için, C ve E ise olasılık veya parametre hatalıdır.
Soru 6
Regresyon analizi ve korelasyon analizi için aşağıda verilen ifadelerden hangisi yanlıştır?
ADoğru cevap
Açıklama
Korelasyon analizinde değişkenler simetriktir (X ve Y yer değiştirebilir), ancak regresyonda bağımlı (Y) ve bağımsız (X) ayrımı vardır, ilişki asimetriktir. Diğer ifadeler doğrudur: B regresyonun amacını, C istatistiksel ilişkiyi, D korelasyonda nedensellik yokluğunu, E her ikisinin ilişki araştırmasını tanımlar.
Soru 7
Aşağıdaki regresyon modellerinden hangisi Y ile X arasındaki doğrusal olmayan bir ilişkiyi göstermez?
EDoğru cevap
Açıklama
E şıkkı tamamen lineer bir modeldir (doğrusal ilişki). Diğerleri doğrusal olmayan ilişkileri temsil eder: A ve D logaritmik dönüşüm, B çift log (sabit esneklik), C üstel form.
Soru 8
(x_{i}=X_{i}-\bar{X} , y_{i}=Y_{i}-\bar{Y}) tanımları altında aşağıdaki eşitliklerden hangisi doğrudur?
EDoğru cevap
Açıklama
Tahmin edilen regresyon doğrusu (Örnek Regresyon Fonksiyonu), tahmin edilen parametreler ve bağımsız değişkenin gerçek değerleri kullanılarak bağımlı değişkenin tahmin edilen değerini (\hat{Y}) verir.
Soru 9
Y_i = \hat{\beta}_0 + \hat{\beta}_1 X_{1i} + \hat{\beta}_2 X_{2i} + \hat{u}_i modeli aşağıdaki gibi tahmin edilmiştir.
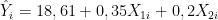
\hat{Y}_i = 18,61 + 0,35X_{1i} + 0,2X_{2i}
\text{Se}(\hat{\beta}_i) (0,61)(0,015)(0,001)
R^2 = 0,93 \quad \hat{\sigma} = 0,67 \quad n = 10 \quad \alpha = 0,05
t tablo (0.05. 7): 2,365
t tablo (0.05. 8): 2,306
t tablo (0.05. 10): 2,228
Yukarıdaki raporlanmış sonuçlara göre, aşağıdakilerden hangisi \hat{\beta}_2 parametresinin güven aralığını verir?
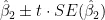
DDoğru cevap
Açıklama
Serbestlik derecesi n – k = 10 – 3 = 7’dir, t tablo değeri 2.365’tir. Güven aralığı \hat{\beta}_2 \pm t \cdot SE(\hat{\beta}_2) olup olasılık %95’tir (1 - 0.05). A olasılık yanlıştır, B aralık ters ve t yanlıştır, C ve E t değeri yanlıştır.
Soru 10
En Küçük Kareler tahmin yöntemi, aşağıdakilerden hangisinin minimum yapıldığı varsayımına dayanmaktadır?
u_i = Hata terimi
\hat{u}_i = Kalıntı
DDoğru cevap
Açıklama
En Küçük Kareler (OLS) yöntemi, kalıntıların kareleri toplamının (\sum \hat{u}_i^2) minimize edilmesine dayanır. A Y ile çarpılmış, B tekrar, C belirsiz, E sadece toplamdır.
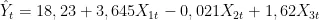
Soru 11
\hat{Y}_t = 18,23 + 3,645X_{1t} - 0,021X_{2t} + 1,62X_{3t}
Kareler Toplamı Serbestlik derecesi Kareler toplamının ortalaması
Regresyon ile açıklanan değişme 966 A B
Regresyon ile açıklanamayan değişme C 28 D
Toplam Değişme 1218 31 E

Tahmin edilen regresyon modeline ilişkin oluşturulan varyans analiz tablosu (ANOVA) aşağıdaki gibidir.
Tablodaki boşluklara (A,B,C,D,E) aşağıdaki şıklardan hangisi gelmelidir?
EDoğru cevap
Açıklama
Modelde 3 bağımsız değişken var, regresyon serbestlik derecesi (A) = k = 3. B = SSR / A = 966 / 3 = 322. C = TSS – SSR = 1218 – 966 = 252. D = C / 28 = 252 / 28 = 9. E = TSS / 31 = 1218 / 31 ≈ 39.29 ≈ 39,3.
Soru 12
“Çoklu doğrusal bağlantı … özgü, … ile ilgili bir sorundur.” Yukarıdaki cümlede boş bırakılan yerlere sırasıyla aşağıdakilerden hangileri getirilmelidir?
ADoğru cevap
Açıklama
Çoklu doğrusal bağlantı (multicollinearity), birden fazla bağımsız değişken içeren modellerde görülür ve genellikle örneklem verilerinin yapısından kaynaklanır (örnek kütle sorunu).
Soru 13
Aşağıdakilerden hangisi \hat{Y}_t = \beta_0 + \beta_1 X_1 + \beta_2 X_2 + u_i modeli için H_0: \beta_1 = \beta_2 = 0 hipoteziyle eşdeğerdir?
ADoğru cevap
Açıklama
Tüm eğim katsayılarının sıfır olması, modelin açıklayıcı gücünün sıfır olduğunu (R^2 = 0) ifade eder (genel anlamlılık testi).
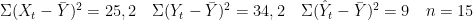
Soru 14
Modelde yapısal değişmenin varlığını test etmek için kullanılan F istatistiği aşağıdaki testlerden hangisine aittir?
EDoğru cevap
Açıklama
Chow testi, parametrelerin alt gruplar veya dönemler arasında değişip değişmediğini (yapısal kırılma) F istatistiğiyle test eder.
Soru 15
Aşağıdaki tahmin yöntemlerinden hangisi değişen varyansın (heteroskedaste) varlığı durumunda modelin yeniden tahmininde kullanılır?
BDoğru cevap
Açıklama
Heteroskedastisitede standart EKK etkin değildir; Genelleştirilmiş En Küçük Kareler (GLS) varyansları ağırlıklandırarak etkin tahmin sağlar.
Soru 16
\hat{Y}_t = 0,81 + 1,2X_t
Yukarıda tahmin edilen örnek regresyon modelinden elde edilen sonuçlar aşağıdaki gibidir.
\Sigma (X_t - \bar{Y})^2 = 25,2 \quad \Sigma (Y_t - \bar{Y})^2 = 34,2 \quad \Sigma (\hat{Y}_t - \bar{Y})^2 = 9 \quad n = 15
Belirginlik katsayısının değeri aşağıdakilerden hangisidir?
BDoğru cevap
Açıklama
R^2 = \frac{\sum (\hat{Y}_t - \bar{Y})^2}{\sum (Y_t - \bar{Y})^2} = \frac{9}{34.2} \approx 0.263. Alternatif: R^2 = 1 - \frac{\sum (Y_t - \hat{Y}_t)^2}{\sum (Y_t - \bar{Y})^2}, ancak \sum (Y_t - \hat{Y}_t)^2 = TSS – ESS = 34.2 – 9 = 25.2, 1 - 25.2/34.2 \approx 0.263.
Soru 17
\Sigma Y_i = 480 \Sigma X_i = 36 \Sigma x_i y_i = -440 \Sigma x_i^2 = 20 n = 12 (x_i = X_i - \bar{X}, y_i = Y_i - \bar{Y})
Örnek verilerinden elde edilen ara sonuçlar yukarıdaki gibidir.
Örnek regresyon denklemi aşağıdakilerden hangisidir?
DDoğru cevap
Açıklama
\hat{\beta}_1 = \frac{\sum x_i y_i}{\sum x_i^2} = \frac{-440}{20} = -22. \bar{Y} = 480/12 = 40, \bar{X} = 36/12 = 3. \hat{\beta}_0 = \bar{Y} - \hat{\beta}_1 \bar{X} = 40 - (-22) \times 3 = 40 + 66 = 106.
Soru 18
\hat{Y}_i = -1,89 + 0,69X_1 - 1,52X_2 n = 20 \sum \hat{y}_i^2 = 24 \sum \hat{u}_i^2 = 2
Yukarıda tahmin edilen modelin belirginlik katsayısının değeri aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
R^2 = \frac{\sum \hat{y}_i^2}{\sum \hat{y}_i^2 + \sum \hat{u}_i^2} = \frac{24}{24 + 2} = \frac{24}{26} \approx 0.923 (yaklaşık 0,92).
Soru 19
“Arakütle regresyon modelinin hata terimi varyansı gözlemler itibarıyla sabit değilse modelde ….. söz konusudur. Bu durumda tahmin edilen parametreler ….. ancak ….. dir.”
Yukarıdaki cümlelerde boş bırakılan yerlere sırasıyla aşağıdakilerden hangisi getirilmelidir?
CDoğru cevap
Açıklama
Varyans sabit değilse heteroskedastisite vardır. OLS tahmincileri hala unbiased (eğilimsiz) ancak efficient (tesirli/etkin) değildir (varyansları en küçük değildir).
Soru 20
Çok değişkenli regresyon modeli ile ilgili aşağıdaki ifadelerden hangisi yanlıştır?
CDoğru cevap
Açıklama
Çoklu regresyonda OLS (En Küçük Kareler) yöntemi standart ve uygundur. A yanlıştır çünkü “çok değişkenli” en az bir bağımsız değişken anlamına gelebilir, ancak bağlamda çoklu için iki veya daha fazla; fakat C açıkça yanlıştır. Diğerleri doğrudur: B tek Y, D k+1 parametre (\beta_0 + k eğim), E E(u)=0.