Finansal muhasebe, işletmelerin mali nitelikteki işlemlerini kaydettiği, sınıflandırdığı ve raporladığı bir süreçtir. Final kapsamında özellikle stok değerleme yöntemleri, amortisman hesaplamaları, dönemsellik kavramı gereği yapılan kayıtlar ve temel mali tabloların analizi öne çıkmaktadır.
Stok Değerleme ve Maliyet Hesaplamaları
İşletmeler stoklarını takip ederken çeşitli yöntemler kullanır.
Duran Varlıklar ve Amortisman
Duran varlıkların maliyetinin, yararlı ömürleri boyunca giderleştirilmesine amortisman denir.
Günlük Defter (Yevmiye) Kayıtları
Muhasebenin temel mantığında “Varlık artışları borç, Kaynak artışları alacak” tarafına yazılır.
Finansal Tablolar ve Raporlama
Finansal Muhasebe 2024-2025 Final Soruları
Finansal Muhasebe 2024-2025 Final Soruları
20 soru
Şıkka dokun, anında açıklamasını gör — ya da çalışma modunda tüm cevapları aç.
Soru 1
Sürekli envanter yöntemi uygulayan bir işletmede aşağıdaki hesaplardan hangisi dönem sonlarında kapatılmaz?
BDoğru cevap
Soru 2
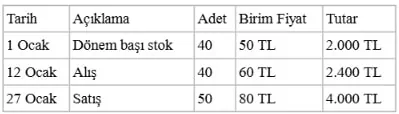
Melek İşletmesi tek bir malın ticareti ile uğraşmaktadır. 2024 yılı Ocak ayında mala ilişkin hareketler yukarıdaki tabloda sunulmuştur. Yukarıdaki tabloya göre ağırlıklı ortalama stok değerleme yöntemine göre 31 Ocak’ta hazırlanacak bir bilançoda raporlanacak mal stoku tutarı miktarı aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
1. Toplam Maliyet: 2.000 TL + 2.400 TL = 4.400 TL
2. Toplam Adet: 40 + 40 = 80 Adet
3. Ağırlıklı Ortalama Birim Maliyet: 4.400 TL / 80 = 55 TL/Adet
4. Satılan: 50 adet
5. Kalan Stok: 80 – 50 = 30 Adet
6. Dönem Sonu Stok Tutarı: 30 Adet x 55 TL = 1.650 TL
Soru 3
Bağcılar İşletmesinin varlıklarının piyasa değeri 90.000 TL, borçlarının piyasa değeri 50.000 TL’dir. Esenler İşletmesi Bağcılar İşletmesinin tamamını 80.000 TL karşılığında satın almıştır. Satın alma işlemi esnasında ortaya çıkan şerefiye tutarı aşağıdakilerden hangisidir?
Esenyurt İşletmesi 1 Ocak 2022 tarihinde 500.000 TL değerinde bir teçhizat satın almıştır. Teçhizatın yararlı ömrü 5 yıl, ömür sonu değeri ise sıfır olarak tahmin edilmiştir. Bu demirbaş ile ilgili hızlandırılmış (eşit paylının iki katı) amortisman yöntemi uygulanıyorsa İstanbul İşletmesinin 2022 yılı kâr veya zarar tablosunda raporlanacak amortisman gideri tutarı miktarı aşağıdakilerden hangisidir?
DDoğru cevap
Açıklama
1. Normal Amortisman Oranı: 1 / 5 yıl = %20
2. Hızlandırılmış (İki Katı) Oran: %20 x 2 = %40
3. 1. Yıl (2022) Amortismanı: 500.000 TL x %40 = 200.000 TL
Soru 5
Bağdat İşletmesi 1 Ekim 2024 tarihinde sahip olduğu ofisi kiraya vermiş ve 1 yıllık kira bedeli olan 24.000 TL’yi peşin olarak tahsil etmiştir. Bağdat İşletmesinin bu kiralama ile ilgili olarak 31.12.2024 tarihinde finansal tablolarında raporlanacak hesaplar ve bakiyeleri miktarı aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
1. Aylık Kira: 24.000 TL / 12 ay = 2.000 TL/ay
2. 2024 Yılına Ait Süre: 1 Ekim – 31 Aralık = 3 ay
3. 2024 Kira Geliri (Gerçekleşen): 3 ay x 2.000 TL = 6.000 TL (Gelir Tablosunda raporlanır)
4. Kazanılmamış Kira Geliri (Gelecek Yıllara Ait): 9 ay x 2.000 = 18.000 TL (Bilançoda pasifte raporlanır).
Doğru seçenek C’dir.
Soru 6
Bursa İşletmesi 5 adet buzdolabını toplam 70.000 TL’ye kredili olarak satın almıştır. Finansal olaya ilişkin günlük defter kaydı şekli aşağıdakilerden hangisidir?
BDoğru cevap
Açıklama
İşletme mal (buzdolabı) satın aldığında varlıkları artar, bu yüzden Mal Stoku (veya Ticari Mallar) hesabı borçlandırılır. Kredili (veresiye) alındığı için borçları artar, bu yüzden Ticari Borçlar (Satıcılar) hesabı alacaklandırılır.
Soru 7
Cengiz İşletmesi 1 Ocak 2024 tarihinde 50.000 TL maliyete katlanarak yeni bir patent satın almıştır. Patentin faydalı ömrünün 4 yıl olması ve faydalı ömrünün sonunda hurda değerinin olmayacağı beklenmektedir. İşletme patent ile ilgili olarak eşit paylı amortisman yöntemi kullanmaya karar vermiştir. Patent ile ilgili olarak 31 Aralık 2025 tarihli bilançoda raporlanacak net defter değeri aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
1. Yıllık Amortisman: 50.000 TL / 4 yıl = 12.500 TL/yıl
2. Geçen Süre: 1 Ocak 2024 – 31 Aralık 2025 = 2 Yıl
3. Birikmiş Amortisman: 12.500 x 2 = 25.000 TL
4. Net Defter Değeri: Maliyet – Birikmiş Amortisman = 50.000 – 25.000 = 25.000 TL
Soru 8
Fiyatların düştüğü bir ekonomik ortamda aşağıdaki stok maliyetleme yöntemlerinden hangisi en düşük kâr ve dönem sonu stok maliyeti tutarını verir?
EDoğru cevap
Soru 9
Pamukkale İşletmesinin önemli bir müşterisi yurt dışına kaçmıştır ve müşteriden vadesi henüz gelmemiş olan alacak şüpheli hale gelmiştir. İşletmenin muhasebe müdürü bu alacak ile ilgili olarak yapılma şekli aşağıdakilerden hangisidir?
ADoğru cevap
Açıklama
İhtiyatlılık kavramı gereği, bir alacağın tahsili şüpheli hale geldiğinde, o dönemde beklenen zarar kadar karşılık ayrılmalı ve bu tutar gider (Şüpheli Alacak Karşılığı Gideri) olarak kaydedilmelidir.
Soru 10
Aşağıdaki hesaplardan hangisindeki azalışlar borç tarafına kaydedilmektedir?
Van İşletmesinin Hizmet Geliri Hesabı dönem sonunda 5.000 TL alacak bakiyesi vermektedir. Van İşletmesinin hizmet geliri hesabının dönem sonunda kapatılmasına yönelik yapılacak günlük defter kaydı aşağıdakilerden hangisidir?
DDoğru cevap
Açıklama
Gelir hesapları normalde alacak bakiyesi verir. Kapatmak için hesabın borç tarafına kayıt yapılır ve karşılığında dönem kâr/zararını belirlemek üzere Kâr veya Zarar hesabının alacak tarafına kayıt yapılır.
Soru 12
Murat İşletmesinde 2024 yılında meydana gelen finansal olaylar aşağıda sıralanmıştır:
• İşletmeye 100.000 TL tutarında nakit sermaye konmuştur.
• İşletme 50.000 TL tutarında hizmet geliri elde etmiştir.
• İşletme 20.000 TL tutarında elektrik, doğalgaz ve kira giderine katlanmıştır.
• İşletme 10.000 TL tutarında personel giderine katlanmıştır.
• İşletme 10.000 TL tutarında kâr payı ödemiştir.
İşletmenin 2024 yılında raporlaması gereken kâr veya zarar tutarı aşağıdakilerden hangisidir?
Antalya İşletmesi maliyeti 500 TL olan mal stokunu 800 TL karşılığında kredili olarak satmıştır. Malların tamamı bir hafta sonra alıcı tarafından iade edilmiştir. Mal stokunun iadesiyle ilgili olarak Antalya İşletmesinin yapması gereken günlük defter kaydı/kayıtları aşağıdakilerden hangisidir?
BDoğru cevap
Açıklama
Satış iadesinde iki kayıt yapılır:
1. Satışın iptali (Gelir azaltıcı): Satış İadeleri (Borç) – Ticari Alacaklar (Alacak).
2. Stokun geri girişi: Mal Stoku (Borç) – Satılan Malın Maliyeti (Alacak).
Soru 14
15 Aralık 2022 tarihinde 800 TL tutarında mal stoku, 2/10,n/30 kredi koşuluyla satın alınmıştır. 20 Aralık 2022 tarihinde alınan mallardan 200 TL tutarındaki kısmı iade edilmiştir. 20 Aralık tarihinde meydana gelen finansal olaya ilişkin günlük defter kaydı yapılma şekli aşağıdakilerden hangisidir?
BDoğru cevap
Açıklama
Alınan mal iade edildiğinde, işletmenin borcu azalır (Ticari Borçlar – Borçlu) ve varlıkları azalır (Mal Stoku – Alacaklı). İade tutarı 200 TL’dir. (İskonto süresi içinde olunsa bile iade kaydı brüt tutar üzerinden yapılır, ödeme anında iskonto düşülür).
Soru 15
Yozgat İşletmesi 1 Ocak 2023 tarihinde 60.000 TL tutarında bir traktör satın almıştır. Traktörün yararlı ömrünün 8 yıl ve yararlı ömür sonundaki hurda değerinin 4.000 TL olması beklenmektedir. Traktör için eşit paylı amortisman yöntemi kullanılması kararlaştırılmıştır. Traktör için 31 Aralık 2024 tarihinde raporlanacak birikmiş amortisman tutarı miktarı aşağıdakilerden hangisidir?
EDoğru cevap
Açıklama
1. Amortisman Tabanı: Maliyet – Hurda = 60.000 – 4.000 = 56.000 TL
2. Yıllık Amortisman: 56.000 / 8 yıl = 7.000 TL/yıl
3. Geçen Süre: 1 Ocak 2023 – 31 Aralık 2024 = 2 Yıl
4. Birikmiş Amortisman: 7.000 TL x 2 = 14.000 TL
Soru 16
Satış İskontoları finansal tablolarda raporlanma şekli aşağıdakilerden hangisidir?
DDoğru cevap
Açıklama
Satış iskontoları (indirimleri), brüt satışlardan düşülen bir “gelir düzenleyici” hesaptır. Gelir tablosunda Satış Gelirlerinin altında eksi (indirim) olarak raporlanarak Net Satışlara ulaşılır.
Soru 17
İşletme kredili olarak bir makine satın aldığında hesaplar etkilenme şekli aşağıdakilerden hangisidir?
ADoğru cevap
Açıklama
Makine alımı ile Varlıklar (Tesis, Makine ve Cihazlar) artar. Kredili (veresiye) alındığı için Borçlar (Ticari Borçlar) artar. Bilanço denkliği (Varlık = Borç + Özsermaye) korunur.
Soru 18
Yalova İşletmesinin, müşterilerinden biri olan Giresun İşletmesinden 30.000 TL tutarında alacağı bulunmaktadır. Alacağın tahsilinin şüpheli hale gelmesi durumunda Yalova İşletmesi tarafından nasıl bir günlük defter kaydı yapılmalıdır?
ADoğru cevap
Açıklama
Şüpheli alacak için karşılık ayrıldığında, bu tutar giderleştirilir (Şüpheli Alacak Gideri – Borçlu) ve alacağın net değerini düşürmek için düzenleyici bir hesap kullanılır (Şüpheli Alacak Karşılığı – Alacaklı).
Soru 19
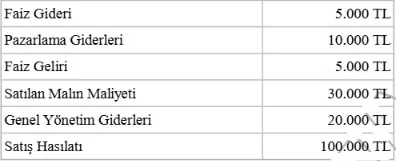
Kara Ticaret İşletmesinin ilgili bazı hesap ve bakiyeleri yukarıda sunulmuştur.
İşletmenin brüt kâr tutarı miktarı aşağıdakilerden hangisidir?
Peşin ödenmiş (Gelecek aylara ait) giderler aşağıdaki finansal tablolardan hangisinde ne şekilde raporlanmalıdır?
EDoğru cevap
Açıklama
Peşin ödenmiş giderler, henüz hizmeti alınmamış veya tüketilmemiş bir hakkı temsil ettiği için işletme için bir Varlıktır ve Bilançoda (Dönen Varlıklar altında) raporlanır.