Finansal Muhasebe 2025 Üç Ders Sınav Soruları
Finansal Muhasebe 2025 Üç Ders Sınav Soruları
Giriş
Finansal muhasebe, bir işletmenin ekonomik faaliyetlerini kaydeden, sınıflandıran, özetleyen ve finansal tablolar aracılığıyla ilgili taraflara sunan bir bilgi sistemidir. Bu sistemin temelini, “Varlıklar = Borçlar + Özsermaye” şeklinde ifade edilen temel muhasebe denkleği oluşturur. Bu denkleğe göre, bir dönem içinde işletmenin borçları 40.000 TL azalıp özsermayesi 10.000 TL artmışsa, toplam varlıkları da 30.000 TL azalmış olmalıdır.
Muhasebe Süreci: Kaydetme ve Sınıflandırma
Muhasebe süreci, finansal olayların belgelendirilmesiyle başlar. Muhasebenin “kaydetme” fonksiyonu, işlemlerin tarih sırasına göre ilk olarak kaydedildiği “Günlük Defter” (Yevmiye Defteri) aracılığıyla yerine getirilir. Bu kayıtlar, çift taraflı kayıt sisteminin mantığına göre yapılır. Varlık ve gider hesaplarındaki artışlar borç tarafına yazılırken; borç, özsermaye ve gelir hesaplarındaki artışlar alacak tarafına kaydedilir. Buna göre, bir “ticari borçlar” hesabındaki azalış, hesabın borç tarafına kaydedilir. Örneğin, bir aidatın ödenmesi, kasadaki (varlık) azalma ve giderlerdeki (özsermayeyi azaltan) artış nedeniyle hem varlıkları hem de özsermayeyi azaltır. Bir borcun ödenmesi ise varlıkları ve borçları azaltır.
Dönem Sonu İşlemleri: Ayarlama Kayıtları
Muhasebenin tahakkuk esasına göre, gelir ve giderlerin ilgili oldukları dönemde kaydedilmesi gerekir. Bu nedenle dönem sonlarında ayarlama kayıtları yapılır. Örneğin, gelecek 12 ay için peşin ödenen bir sigorta bedeli, ilk olarak bir varlık hesabı olan “Peşin Ödenmiş Sigorta” hesabının borcuna kaydedilir. Dönem sonunda, kullanılan kırtasiye malzemesi tutarı (örneğin 200 TL), “Kırtasiye Stoku” hesabına alacak, Kırtasiye Gideri hesabına borç yazılarak giderleştirilir. Benzer şekilde, peşin tahsil edilen bir yıllık kiranın, döneme isabet eden kısmı (örneğin 3 ay için 6.000 TL) “Gelir Tablosu’nda” kira geliri olarak raporlanır. Henüz hizmeti sunulmamış olan “kazanılmamış gelirler” ise, işletme için bir yükümlülük olduğu için bilançoda “borç” olarak raporlanır.
Varlıkların Muhasebeleştirilmesi
Muhasebe, işletmenin sahip olduğu varlıkların doğru bir şekilde değerlenmesini ve izlenmesini sağlar.
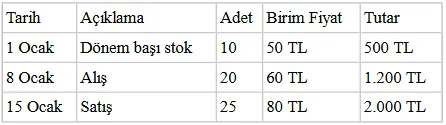
Stoklar: İşletmeler, stoklarını İlk Giren İlk Çıkar (FIFO) veya Ortalama Maliyet gibi yöntemlerle değerler. Satın alınan malların maliyeti, alış fiyatına navlun gibi giderlerin eklenip, iade ve iskontoların düşülmesiyle bulunur. Bir satış iadesi olduğunda ise sürekli envanter yönteminde, hem satış iadesi hem de iade gelen malın maliyeti çift kayıtla düzeltilir.
Alacaklar: Tahsili şüpheli hale gelen alacaklar için ihtiyatlılık kavramı gereği karşılık ayrılır; bu işlem bir “gider kaydıdır”.
Duran Varlıklar: Binalar ve makineler gibi duran varlıklar için her yıl amortisman ayrılır. Örneğin, “hızlandırılmış amortisman” yönteminde, normal oranın iki katı bir oran kullanılarak varlığın defter değeri üzerinden amortisman hesaplanır.
Şerefiye: Bir işletme başka bir işletmeyi satın aldığında, ödediği bedel ile satın alınan işletmenin net varlıklarının gerçeğe uygun değeri arasındaki pozitif fark “şerefiye” olarak kaydedilir.
Finansal Tablolar
Muhasebe sürecinin nihai ürünleri finansal tablolardır. İşletmenin belli bir dönemdeki gelir ve giderlerini gösteren tablo “Kâr veya Zarar Tablosu’dur” (Gelir Tablosu). Bir işletmenin belirli bir tarihteki varlıklarını, borçlarını ve özsermayesini gösteren tablo ise Bilançodur. “Stoklar” gibi varlık hesapları gelir tablosunda değil, bilançoda yer alır. Bilanço hesapları olan varlık, borç ve özsermaye hesapları dönem sonunda kapatılmaz, sonraki döneme devreder; bu nedenle “Peşin Ödenmiş Giderler” hesabı kapatılmaz. “Kâr payı” (temettü) ise özsermayeyi azaltan bir unsur olup, dönem sonunda “Dağıtılmamış Kârlar” hesabıyla kapatılır.
Sonuç
Finansal muhasebe, işletmenin finansal sağlığı hakkında paydaşlara güvenilir bilgi sunmak için vazgeçilmez bir dildir. Temel muhasebe denkliğinden, karmaşık amortisman ve stok değerleme hesaplamalarına kadar her bir unsur, bu dilin doğru ve tutarlı bir şekilde konuşulmasını sağlar.
Finansal Muhasebe 2025 Üç Ders Sınav Soruları
Finansal Muhasebe 2025 Üç Ders Sınav Soruları