Maliyet Muhasebesi 2024-2025 Vize Soruları (Bahar)
Maliyet Muhasebesi 2024-2025 Vize Soruları (Bahar)
Birleşik Maliyetler ve Ek İşlem Kararları
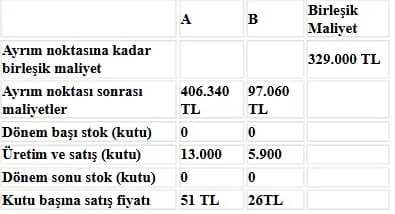
Üretim sürecinde birden fazla mamulün aynı anda elde edildiği durumlarda (örneğin petrol rafinerileri veya et entegre tesisleri), ayrım noktasına kadar katlanılan maliyetlere “Birleşik Maliyetler” denir. Bu maliyetler, Net Satış Değeri veya Fiziksel Miktar gibi çeşitli yöntemlerle ürünlere paylaştırılır. Ancak yönetimsel karar alma süreçlerinde (örneğin bir ürünün ayrım noktasında hemen mi satılacağı yoksa ek işleme tabi tutularak mı satılacağı kararında), ürüne yüklenen birleşik maliyet payı “batık maliyet” olarak kabul edilir ve dikkate alınmaz. Sadece ek işlemin getireceği “ilave hasılat” ile yaratacağı “ilave maliyet” kıyaslanır. İlave hasılat ilave maliyeti karşılıyorsa (veya eşitse), ek işlem kârlılığı olumsuz etkilemez.
Gider Dağıtım Yöntemleri: Birinci ve İkinci Dağıtım
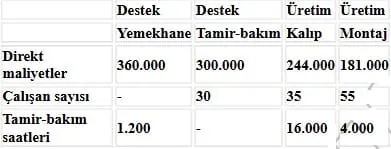
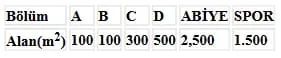
Üretim işletmelerinde maliyet merkezlerinde toplanan Genel Üretim Giderleri (GÜG), ürünlere yüklenmeden önce çeşitli dağıtım aşamalarından geçer. Birinci Dağıtım aşamasında, tüm fabrikaya ait ortak giderler (örneğin aydınlatma veya bina kirası), hem esas üretim hem de yardımcı (destek) hizmet bölümlerine belirli bir “dağıtım anahtarı” (m², çalışan sayısı vb.) kullanılarak orantılı biçimde paylaştırılır. Örneğin, aydınlatma gideri bölümlerin yüzölçümlerine göre dağıtılır.
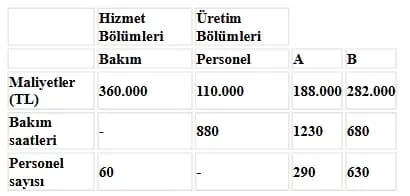
İkinci Dağıtım aşamasında ise, yardımcı (destek) bölümlerde biriken maliyetler esas üretim bölümlerine aktarılır. Bu aşamada kullanılan en basit yöntem Direkt Dağıtım Yöntemi’dir. Bu yöntemde yardımcı hizmet bölümleri birbirlerine sundukları hizmetleri tamamen göz ardı eder ve maliyetlerini sadece esas üretim bölümlerine (ilgili dağıtım anahtarı oranında) aktarırlar.
Stok Değerleme Yöntemleri: FIFO ve LIFO
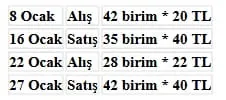
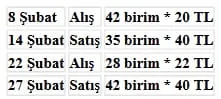
İşletmelerin üretime sevk ettikleri hammaddelerin veya sattıkları ticari malların maliyetini hesaplarken kullandıkları çeşitli stok değerleme varsayımları vardır. İlk Giren İlk Çıkar (FIFO – First In First Out) yönteminde, depodan çıkan malların her zaman en eski tarihte alınan partiden verildiği varsayılır. Bu sayede dönem sonu stoku en güncel (yeni) fiyatlardan değerlenmiş olur. Son Giren İlk Çıkar (LIFO – Last In First Out) yönteminde ise, üretime/satışa verilen malların en son (en güncel) alınan partiden çıktığı varsayılır. Bu durumda çıkış maliyetleri güncel piyasa fiyatlarını yansıtırken, depoda kalan stoklar eski fiyatlardan görünür.
Maliyet Davranışları ve Kâr Analizi
Maliyetler, üretim hacmine karşı gösterdikleri tepkilere göre sabit, değişken ve yarı değişken olarak sınıflandırılır. Fabrika kirası gibi sabit maliyetlerin toplam tutarı değişmezken, üretim hacmi arttıkça birim başına düşen sabit maliyet azalır. Hem sabit bir taban ücret hem de parça başı ek ücret alan bir ustabaşının maaşı ise “yarı değişken” bir maliyet karakteri taşır. Ayrıca, imalat süreciyle doğrudan ilgisi olmayan genel merkez personelinin (örneğin muhasebecinin) maaşı, imalat maliyeti değil, sabit yönetim gideri (dönem gideri) olarak kaydedilir.
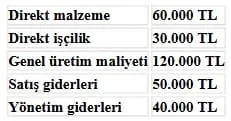
İşletmelerin Brüt Kâr marjını hesaplarken sadece satış hasılatından “Satılan Mamul Maliyeti”ni (SMM) düşmesi gerekir. Satış, pazarlama ve genel yönetim giderleri brüt kârın değil, faaliyet kârının hesaplanmasında kullanılan dönem giderleridir. Mamulün asli fiziksel parçasını oluşturan kereste gibi ana hammaddeler “direkt malzeme” sayılırken; tutkal, amortisman ve ustabaşı maaşı gibi giderler ise endirekt (dolaylı) maliyet olarak sınıflandırılır.
Maliyet Muhasebesi 2024-2025 Vize Soruları (Bahar)
Maliyet Muhasebesi 2024-2025 Vize Soruları (Bahar)