Final 2024-2025 21 soru

Maliyet Muhasebesi 2024-2025 Final

Kaynak: https://lolonolo.com/2025/06/13/maliyet-muhasebesi-2024-2025-final-sorulari-bahar/

📖 Konu özeti (sınav öncesi tekrar)

Maliyet Muhasebesi 2024-2025 Final Soruları (Bahar)

Maliyet Muhasebesinin Temelleri ve Maliyetlerin Sınıflandırılması

Maliyet muhasebesi, üretim ve hizmet maliyetlerinin hesaplanması, kontrol edilmesi ve analiz edilmesi sürecidir. Maliyetler, davranışlarına ve yüklendikleri yerlere göre çeşitli şekillerde sınıflandırılır. Örneğin, bir fabrikada çalışan mühendislerin aldıkları ücret, belirli bir ürünle doğrudan ilişkilendirilemediği için endirekt ve üretim hacmine göre değişmediği için sabit bir maliyettir. Dolayısıyla doğru sınıflandırma Sabit-Endirekt’tir.

Temel maliyet hesaplamalarından biri birim üretim maliyetidir. Bu maliyet, Direkt Malzeme, Direkt İşçilik ve Genel Üretim Maliyetlerinin toplamının toplam üretim miktarına bölünmesiyle bulunur. Örneğin, toplam üretim maliyeti 210.000 TL olan ve 5.000 adet üreten bir işletmenin birim üretim maliyeti 42 TL’dir.

Maliyet Dağıtımı ve Geleneksel Sistemler

Genel Üretim Maliyetleri (GÜM), üretilen mamullere belirli dağıtım anahtarları kullanılarak yüklenir.

Faaliyet Tabanlı Maliyetleme (FTM)

Faaliyet Tabanlı Maliyetleme (FTM) sisteminin geleneksel maliyetleme sistemine göre en önemli avantajı, dolaylı maliyetleri daha doğru bir şekilde ürünlere dağıtmasıdır. Bu sistemde maliyetler, faaliyetlere ve bu faaliyetleri tüketen ürünlere maliyet etkenleri aracılığıyla yüklenir. Makine saatleri, üretim hacmi temelli bir maliyet etkenidir. Diğerleri (müşteri ziyareti, sipariş hazırlama vb.) faaliyet temelli etkenlerdir. FTM kullanılarak yapılan bir dağıtımda, farklı ürünlere (örneğin A ve B) birim başına sırasıyla 60 TL ve 20 TL gibi farklı maliyetler yüklenebilir.

Safha Maliyetleme Sistemi ve Eşdeğer Birimler

Safha maliyetleme sistemi, sürekli ve homojen üretim yapan işletmeler (örneğin bir cep telefonu üreticisi) için en uygun maliyetleme yöntemidir. Bu sistemde maliyetler, üretim safhalarına göre toplanır ve birim maliyetler eşdeğer birim sayısı kullanılarak hesaplanır.

Eşdeğer birim sayısı, tamamlanan birimler ile dönem sonu yarı mamullerin tamamlanma derecesiyle çarpımının toplanmasıdır. Örneğin, 2.300 birimin tamamlandığı ve %40’ı tamamlanmış 500 birim dönem sonu yarı mamulün kaldığı bir safhada toplam eşdeğer birim sayısı 2.500’dür. Bu verilerle, toplam maliyetin eşdeğer birim sayısına bölünmesiyle birim maliyet bulunur ve dönem sonu yarı mamullerin maliyeti hesaplanır. Örnek bir durumda dönem sonu yarı mamullerin toplam maliyeti 7.360 TL olabilir. Ağırlıklı ortalama yöntemi kullanılan farklı bir örnekte, malzeme maliyeti için eşdeğer birim maliyeti 0,32 TL, dönüştürme maliyeti için ise 0,70 TL olarak hesaplanabilir.

Stok Değerleme ve Diğer Konular

Stokların maliyetlendirilmesinde farklı yöntemler kullanılır. “İlk giren ilk çıkar” (FIFO) yönteminde, satılan malların maliyeti, stoklara ilk giren malların maliyetinden başlanarak hesaplanır. Örnek bir hesaplamada, bu yöntem kullanılarak bulunan brüt kâr tutarı 40 TL olabilir.

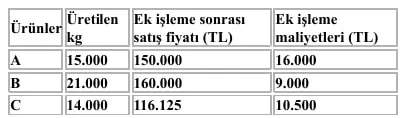
Birleşik imalat sürecinde ortaya çıkan birden fazla ürünün maliyetleri, belirli yöntemlerle dağıtılır. Net piyasa (satış) değeri yöntemi kullanılarak yapılan bir dağıtımda, A, B ve C ürünlerine ilişkin stok değerleri sırasıyla 101.760, 105.640 ve 78.100 TL olarak hesaplanabilir.

Maliyet Muhasebesi 2024-2025 Final Soruları (Bahar)
21 soru
Şıkka dokun, anında açıklamasını gör — ya da çalışma modunda tüm cevapları aç.
Soru 1
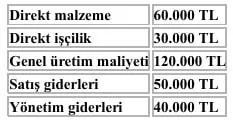
Trabzon İşletmesi dönem içerisinde aşağıdaki maliyetlere katlanmıştır. İşletme dönem içerisinde 5.000 adet üretmiş ve 4.000 adet satmıştır.
ADoğru cevap
Açıklama
Birim Üretim Maliyeti = (Direkt Malzeme + Direkt İşçilik + Genel Üretim Maliyeti) / Üretim Miktarı. Satış ve yönetim giderleri üretim maliyetine dahil edilmez. Hesaplama: (60.000 + 30.000 + 120.000) / 5.000 = 210.000 / 5.000 = 42 TL.
Soru 2

Maliyet Muhasebesi 2024-2025 Final Soruları (Bahar) 1. SORU
Birim üretim maliyeti aşağıdakilerden hangisidir?
ADoğru cevap
Açıklama
Birim Üretim Maliyeti = (Direkt Malzeme + Direkt İşçilik + Genel Üretim Maliyeti) / Üretim Miktarı. Satış ve yönetim giderleri üretim maliyetine dahil edilmez. Hesaplama: (60.000 + 30.000 + 120.000) / 5.000 = 210.000 / 5.000 = 42 TL.
Soru 3
Maliyet Muhasebesi 2024-2025 Final Soruları (Bahar) 2. SORU
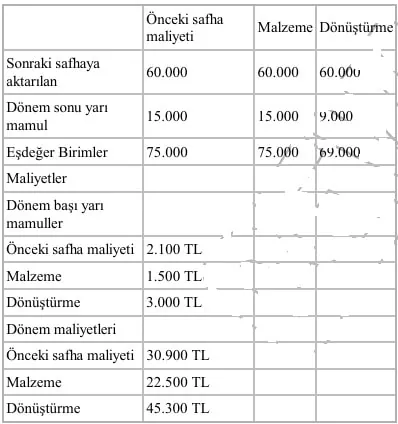
Altın İşletmesinin bitirme safhasına ilişkin olarak yukarıdaki veriler sunulmuştur. İşletme ağırlıklı ortalama yöntemi kullanmaktadır. Dönüştürme maliyeti için eşdeğer birim maliyeti aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
Ağırlıklı ortalama yöntemde Eşdeğer Birim Maliyet = (Dönem Başı YM Maliyeti + Dönem Maliyeti) / Eşdeğer Birim Sayısı. Dönüştürme için: (3.000 TL + 45.300 TL) / 69.000 Birim = 48.300 / 69.000 = 0,70 TL.
Soru 4
Paris İşletmesi tablet üretmektedir ve genel üretim maliyetlerini makine saatlerini esas alarak ürünlere dağıtmaktadır. İşletme gelecek dönem için 12.000 makine saati, 24.000 işçilik saati çalışmayı ve 186.000 TL tutarında genel üretim maliyetine katlanmayı planlamıştır. Dönem içerisinde fiili olarak 14.000 makine saati çalışılmıştır. İşletmenin genel üretim maliyeti yükleme haddi aşağıdakilerden hangisidir?
DDoğru cevap
Açıklama
Genel Üretim Maliyeti Yükleme Haddi = Bütçelenen Genel Üretim Maliyeti / Bütçelenen Faaliyet Hacmi. Hesaplama: 186.000 TL / 12.000 makine saati = 15,5 TL/makine saati.
Soru 5
Aşağıdakilerden hangisi üretim hacmi temelli bir maliyet etkenidir?
ADoğru cevap
Açıklama
Üretim hacmi temelli maliyet etkenleri, üretim miktarıyla doğrudan ilişkili olan faaliyetlerdir. Makine saatleri bu tanıma uyar. Diğer seçenekler ise Faaliyet Tabanlı Maliyetleme’de kullanılan hacim dışı (faaliyet temelli) maliyet etkenleridir.
Soru 6
Yukarıdaki veriler Maraş İşletmesine aittir. Maraş İşletmesinde kalıp ve montaj olmak üzere iki adet esas üretim bölümü, yemekhane ve tamir bakım olmak üzere iki tane de destek bölümü bulunmaktadır. Yemekhane ile ilgili faaliyet ölçüsü çalışan sayısı, tamir bakım bölümü ile ilgili
faaliyet ölçüsü tamir bakım saatleridir.
Kademeli dağıtım yöntemi kullanıldığında tamir bakım bölümünden kalıp bölümüne dağıtılacak maliyet tutarı aşağıdakilerden hangisidir?
BDoğru cevap
Açıklama
Kademeli dağıtımda önce bir destek bölümünün maliyeti diğer bölümlere dağıtılır. Yemekhane maliyetinin (360.000 TL) çalışan sayısına göre (30+35+55=120) dağıtımında Tamir-Bakım bölümü 30/120 pay alır (90.000 TL). Tamir-Bakım’ın toplam maliyeti (300.000+90.000 = 390.000 TL) olur. Bu tutar esas üretim bölümlerine tamir-bakım saatlerine göre (16.000+4.000=20.000) dağıtılır. Kalıp bölümünün payı: (16.000/20.000) * 390.000 = 312.000 TL.
Soru 7
Ocak ayında karıştırma safhasında 92.000 TL tutarında üretim maliyeti gerçekleşmiştir. Dönem içerisinde 2.300 birimin üretimi tamamlanmış ve dönem sonu yarı mamul olarak yüzde 40 oranında tamamlanmış 500 birim kalmıştır. Dönem başı yarı mamul bulunmamaktadır. Dönem sonu yarı mamullerin toplam maliyeti aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
Önce eşdeğer birim sayısı bulunur: 2.300 + (500 * yüzde 40) = 2.500 birim. Birim maliyet: 92.000 TL / 2.500 birim = 36,8 TL/birim. Dönem sonu yarı mamul maliyeti: (500 * %40) * 36,8 = 200 * 36,8 = 7.360 TL.
Soru 8
Bir üretim işletmesinde Nisan ayında Torna bölümünde 2.300 birim mamul tamamlanarak bir sonraki safhaya transfer edilmiş, Torna bölümünde dönem sonu yarı mamul olarak yüzde 40 oranında tamamlanmış 500 birim kalmıştır. Torna bölümünde dönem başı yarı mamul bulunmamakta ise Nisan ayı çıktılarının toplam eşdeğer birim sayısı aşağıdakilerden hangisidir?
DDoğru cevap
Açıklama
Toplam eşdeğer birim sayısı, tamamlanan birimler ile dönem sonu yarı mamullerin tamamlanma derecesiyle çarpımının toplamıdır. Hesaplama: 2.300 (tamamlanan) + (500 * yüzde 40) (DSYM) = 2.300 + 200 = 2.500 birim.
Soru 9
Bir fabrikada çalışan mühendislerin aldıkları ücret ile ilgili olarak aşağıdaki maliyet sınıflandırmalarından hangisi doğrudur?
CDoğru cevap
Açıklama
Fabrika mühendislerinin ücreti, belirli bir ürün veya siparişe doğrudan yüklenemediği için endirekt bir maliyettir. Üretim hacmiyle doğrudan değişmediği için ise sabit bir maliyettir. Dolayısıyla doğru sınıflandırma Sabit-Endirekt’tir.
Soru 10
Can İşletmesinin Ocak ayı başında birim maliyeti 5 TL olan 8 adet ABC stoku mevcuttur. 12 Ocak tarihinde birim maliyeti 7 TL olan 10 adet daha ABC stoku alınmıştır. 25 Ocak tarihinde 12 adet ABC stoku tanesi 9 TL den satılmıştır. İşletme “ilk giren ilk çıkar” yöntemini uyguluyorsa Ocak ayı için brüt kâr tutarı aşağıdakilerden hangisidir?
CDoğru cevap
Açıklama
Brüt Kâr = Satış Hasılatı – Satılan Malın Maliyeti (SMM). Satış Hasılatı: 12 adet * 9 TL = 108 TL. SMM (FIFO): Önce ilk giren 8 adet maliyeti 5 TL’den, sonraki 4 adet maliyeti 7 TL’den satılır. SMM = (8 * 5) + (4 * 7) = 40 + 28 = 68 TL. Brüt Kâr: 108 – 68 = 40 TL.
Soru 11
Maliyet Muhasebesi 2024-2025 Final Soruları (Bahar) 10. SORU
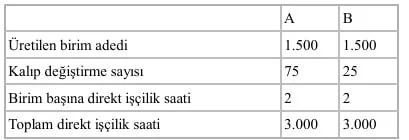
Bir işletme A ve B olmak üzere iki ürün üretmektedir. Yukarıda genel üretim maliyetinin bir parçası olan makine kalıplarının değiştirilmesi maliyetine (120.000 TL) ilişkin veriler sunulmuştur:
Faaliyet tabanlı maliyetleme sistemi uygulandığında her bir birime dağıtılacak genel üretim maliyeti (TL) sırasıyla (A ve B) aşağıdakilerden hangisidir?
ADoğru cevap
Açıklama
Faaliyetin maliyet etkeni (kalıp değiştirme) başına maliyeti: 120.000 TL / (75+25) = 1.200 TL/değiştirme. A’ya düşen maliyet: 75 * 1.200 = 90.000 TL. B’ye düşen maliyet: 25 * 1.200 = 30.000 TL. Birim başına maliyet (A): 90.000 / 1.500 = 60 TL. Birim başına maliyet (B): 30.000 / 1.500 = 20 TL.
Soru 12
Faaliyet Tabanlı Maliyetleme (FTM) sisteminin geleneksel maliyetleme sistemine göre en önemli avantajı aşağıdakilerden hangisidir?
DDoğru cevap
Açıklama
Faaliyet Tabanlı Maliyetleme’nin temel amacı, geleneksel sistemlerin aksine, genel üretim maliyetlerini (dolaylı maliyetleri) çeşitli maliyet etkenleri kullanarak ürün ve hizmetlere daha doğru ve adil bir şekilde dağıtmaktır.
Soru 13
Paris İşletmesi bilgisayar üretmektedir ve genel üretim maliyetlerini makine saatlerini esas alarak ürünlere dağıtmaktadır. İşletme gelecek dönem için 12.000 makine saati çalışmayı ve 93.000 TL tutarında genel üretim maliyetine katlanmayı planlamıştır. Dönem içerisinde fiili
olarak 16.000 makine saati çalışılmıştır ve yukarıdaki fiili maliyetlere katlanılmıştır.
Buna göre; Paris İşletmesi ile ilgili aşağıdaki ifadelerden hangisi doğrudur?
ADoğru cevap
Soru 14
Auzef işletme bölümü
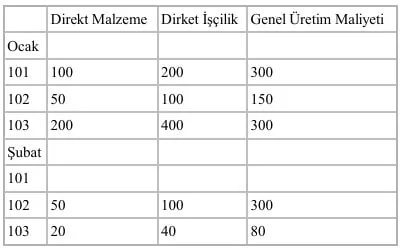
Yukarıdaki tabloda 101, 102 ve 103 nolu siparişlere ilişkin Ocak ve Şubat aylarında gerçekleşen maliyetler sunulmuştur.
101 nolu sipariş ocak ayı sonunda tamamlanmış, Şubat ayında satılmıştır.
102 nolu sipariş Şubat ayında tamamlanmıştır fakat henüz satılmamıştır.
103 nolu sipariş ise Şubat ayı sonu itibariyle tamamlanmamıştır.
Şubat ayı sonu itibariyle mamuller hesabının bakiyesi aşağıdakilerden hangisidir?
(Soru iptal edilmiştir)
DDoğru cevap
Soru 15
Auzef işletme
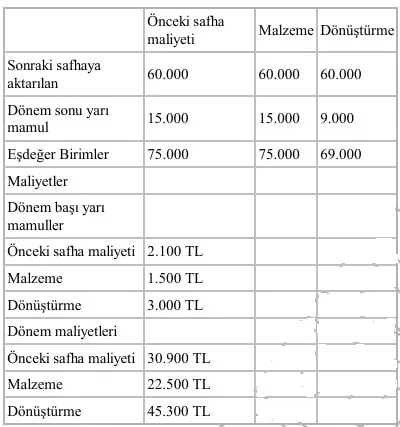
Altın İşletmesinin bitirme safhasına ilişkin olarak yukarıdaki veriler sunulmuştur. Malzeme maliyeti için eşdeğer birim maliyeti aşağıdakilerden hangisidir?
EDoğru cevap
Açıklama
Ağırlıklı ortalama yöntemde Eşdeğer Birim Maliyet = (Dönem Başı YM Maliyeti + Dönem Maliyeti) / Eşdeğer Birim Sayısı. Malzeme için: (1.500 TL + 22.500 TL) / 75.000 Birim = 24.000 / 75.000 = 0,32 TL.
Soru 16
Aşağıdakilerden hangisi safha maliyetleme sisteminin uygulanmasının en uygun olduğu üretim tipidir?
BDoğru cevap
Açıklama
Safha maliyetleme sistemi, birbirine benzer veya aynı (homojen) ürünlerin kitle halinde ve sürekli bir akışla üretildiği işletmeler (örneğin kimya, gıda, tekstil endüstrileri) için en uygun maliyetleme yöntemidir.
Soru 17
Paris İşletmesi tablet üretmektedir ve genel üretim maliyetlerini makine saatlerini esas alarak ürünlere dağıtmaktadır. İşletme gelecek dönem için 12.000 makine saati, 24.000 İşçilik saati çalışmayı ve 186.000 TL tutarında genel üretim maliyetine katlanmayı planlamıştır. Dönem içerisinde fiili olarak 14.000 makine saati çalışılmıştır.
Üretime yüklenen genel üretim maliyeti tutarı aşağıdakilerden hangisidir?
BDoğru cevap
Açıklama
Üretime Yüklenen GÜM = Yükleme Haddi x Fiili Faaliyet Hacmi. Yükleme Haddi: 186.000 TL / 12.000 saat = 15,5 TL/saat. Yüklenen GÜM: 15,5 TL/saat * 14.000 fiili saat = 217.000 TL.
Soru 18
İstanbul İşletmesi Ahşap ve Karton olmak üzere iki farklı sepet üretmekte ve satmaktadır. Yukarıdaki veriler genel üretim maliyetlerinin bir parçası olan 240.000 TL tutarındaki makine hazırlama maliyetine ilişkindir. Faaliyet tabanlı maliyetleme kullanıldığında bir birim karton sepete dağıtılacak makine hazırlama maliyeti aşağıdakilerden hangisidir?
BDoğru cevap
Açıklama
Faaliyet başına maliyet: 240.000 TL / (75 + 25) hazırlama = 2.400 TL/hazırlama. Karton sepetlere düşen toplam maliyet: 25 hazırlama * 2.400 TL/hazırlama = 60.000 TL. Birim başına maliyet: 60.000 TL / 1.500 birim = 40 TL/birim.
Soru 19
I. Maliyet türlerinin maliyet yerlerine dağıtılması
II. Yardımcı maliyet yerlerinde toplanan maliyetlerin esas maliyet yerlerine dağıtılması
III. Esas maliyet yerlerinde toplanan maliyetlerin o bölümlerdeki mamullere dağıtılması
Mercan İşletmesinin maliyet dağıtımında izlemesi gereken adımların doğru sıralaması aşağıdakilerden hangisidir?
EDoğru cevap
Açıklama
Maliyet dağıtımında standart süreç şu şekildedir: İlk olarak, tüm maliyetler ilgili maliyet yerlerine (bölümlere) dağıtılır (I). İkinci olarak, yardımcı (destek) maliyet yerlerinde biriken maliyetler esas üretim maliyet yerlerine dağıtılır (II). Son olarak, esas üretim maliyet yerlerinde toplanan tüm maliyetler mamullere (ürünlere) yüklenir (III).
Soru 20
Auzef işletme 19. SORU
Yukarıdaki üç ürüne ilişkin birleşik imalat maliyeti 250.000 TL’dir. Birleşik maliyetlerin dağıtılmasında net piyasa (satış) değeri yöntemi kullanılıyorsa her bir ürüne ilişkin stok değeri sırasıyla (A,B,C) aşağıdakilerden hangisidir?
EDoğru cevap
Soru 21
Aşağıdaki işletmelerden hangisinde safha maliyetleme sisteminin uygulanması beklenir?
EDoğru cevap
Açıklama
Safha maliyetleme, kitle halinde standart ve homojen ürünlerin üretildiği işletmeler için uygundur. Seçenekler arasında bu tanıma en uygun olan, seri üretim yapan Cep Telefonu Üreticisi’dir. Diğerleri özel sipariş veya proje bazlı çalışır.